Publicação do IPEAD, fruto da cooperação técnica com o Cofecon e o Corecon-MG, reúne análises sobre inflação, crescimento, mercado de trabalho, agricultura e desenvolvimento produtivo 

Já está disponível a edição de junho de 2026 do Boletim de Conjuntura Econômica, publicação elaborada pela Fundação Instituto de Pesquisas Econômicas, Administrativas e Contábeis de Minas Gerais (IPEAD) em parceria com o Conselho Federal de Economia (Cofecon) e o Conselho Regional de Economia de Minas Gerais (Corecon-MG), no âmbito do Acordo de Cooperação Técnica firmado entre as instituições. 

A nova edição reúne análises sobre os principais indicadores da economia brasileira e internacional, oferecendo aos economistas, gestores públicos, pesquisadores e demais interessados uma visão qualificada dos desafios e das perspectivas econômicas. Entre os destaques estão o desempenho da atividade econômica, inflação, mercado de trabalho, contas públicas e os efeitos das mudanças no cenário internacional sobre a economia brasileira.  

No cenário internacional, o boletim aponta que o núcleo da inflação americana acumula alta de 3,0%, acima da meta de 2%, enquanto a Justiça dos EUA bloqueia parte das tarifas de Trump; a Zona do Euro vê a inflação subir a 2,8%. 

Em relação ao Brasil, a publicação destaca o crescimento de 1,1% do Produto Interno Bruto (PIB) no primeiro trimestre de 2026, impulsionado principalmente pelo setor de serviços. Em Minas Gerais, entretanto, a atividade econômica registrou retração de 0,5%, influenciada pela forte queda da produção agropecuária.  

Economia setorial e desafios estruturais 

Além da análise conjuntural, esta edição traz um estudo especial sobre os possíveis impactos de um super El Niño na produção agropecuária brasileira. O material avalia como alterações no regime de chuvas podem afetar culturas como arroz, milho, feijão, café e frutas, pressionando os preços dos alimentos e elevando os riscos para a inflação, especialmente entre as famílias de menor renda.  

Outro destaque é o artigo de opinião do economista Stefan Wilson D’Amato, intitulado “Crescimento sem transformação produtiva? Os desafios estruturais da economia brasileira”. O autor propõe uma reflexão sobre a necessidade de combinar estabilidade macroeconômica com investimentos produtivos, inovação, aumento da produtividade e maior complexidade econômica para que o crescimento observado atualmente se converta em desenvolvimento sustentável no longo prazo.  

Produzido mensalmente, o Boletim de Conjuntura Econômica integra as ações de cooperação técnica entre o IPEAD, o Cofecon e o Corecon-MG e tem como objetivo disponibilizar análises econômicas qualificadas, contribuindo para o debate público e subsidiando a tomada de decisões de gestores, pesquisadores e profissionais da Economia.

Em um mercado cada vez mais competitivo, o ponto de venda deixou de ser apenas um espaço de transação. Redes de varejo e franquias estão transformando lojas em plataformas de experiência, relacionamento e influência — e isso pode definir quem continuará relevante nos próximos anos

 Instituto Mulheres do Varejo
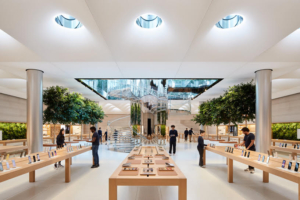
Durante muito tempo, o varejo físico operou sob uma lógica relativamente simples: localização estratégica do ponto de venda, operação eficiente, bom mix de produtos e campanhas promocionais fortes. E isso era o suficiente para gerar fluxo e vendas.

Mas o consumidor mudou. E mudou rápido.

Hoje, o cliente chega à loja depois de ter sido impactado por vídeos, avaliações, influenciadores, anúncios personalizados e dezenas de ofertas dos concorrentes. Em muitos casos, ele já sabe o preço antes mesmo de entrar no ponto de venda. Isso significa que a loja física deixou de competir apenas por produto ou conveniência. Ela passou a pedir por atenção, experiência e relevância.

Ao mesmo tempo, o setor de franquias brasileiro segue em expansão. Em 2025, o Franchising ultrapassou pela primeira vez a marca de R$ 300 bilhões em faturamento, com crescimento de 10,5% e mais de 200 mil unidades em operação no país, segundo a ABF – Associação Brasileira de Franchising.

O crescimento mostra a força do modelo. Mas também traz um desafio importante: como continuar escalando sem se tornar apenas mais uma marca invisível em um mercado já saturado?

A resposta começa justamente no ponto de venda. As redes mais inteligentes entenderam que a loja física não é apenas operação. Ela virou mídia.

O varejo deixou de disputar apenas preço

O consumidor atual é muito mais racional no bolso — e muito mais emocional na escolha.

Preço continua relevante, claro. Mas deixou de ser suficiente como diferencial competitivo sustentável. Afinal, promoções são copiadas rapidamente, marketplaces comprimem margens e a concorrência digital transformou quase tudo em commodity.

Nesse cenário, marcas fortes passaram a investir em algo mais difícil de replicar: percepção. De valor. De experiência. De pertencimento.

É exatamente por isso que vemos um movimento crescente de redes investindo em: ambientação, arquitetura sensorial, jornadas mais fluidas, atendimento consultivo, personalização, conteúdo produzido dentro das lojas, e experiências que geram compartilhamento espontâneo.

A loja deixou de ser apenas um ponto de venda. Ela passou a funcionar como extensão viva da marca. E isso tem impacto direto em conversão, fidelização e retenção.

A ascensão da loja como canal de influência

Existe mais uma mudança importante acontecendo no varejo: as lojas físicas estão se tornando canais de mídia.

Na prática, isso significa que o ponto de venda não serve apenas para vender produtos. Ele também gera: conteúdo, branding, relacionamento, dados, engajamento, influência social e presença digital.

É por isso que muitas marcas estão desenhando espaços “instagramáveis”, promovendo eventos locais, incentivando vendedores a produzirem conteúdo e criando experiências pensadas para serem compartilhadas.

O consumidor atual não quer apenas comprar. Ele quer participar.

E as redes de franquias possuem uma vantagem competitiva enorme nesse cenário: capilaridade e proximidade regional.

Quando bem estruturadas, as unidades locais conseguem criar uma conexão que campanhas nacionais dificilmente alcançam sozinhas.

E a grande mudança é que o franqueado deixou de ser apenas operador. Em muitos casos, ele virou embaixador da marca.

Padronização continua importante — mas autenticidade virou diferencial

Historicamente, o Franchising construiu sua força em cima da padronização. E isso continua sendo essencial para garantir consistência operacional e reconhecimento de marca. O problema começa quando a padronização elimina a personalidade.

Hoje, muitas redes ainda operam com comunicação excessivamente engessada, lojas visualmente idênticas e pouca liberdade para adaptação local. O resultado é um consumidor que reconhece a marca — mas não cria vínculo emocional com ela.

E vínculo importa. Principalmente em um cenário onde o excesso de oferta tornou a diferenciação muito mais difícil.

As redes mais modernas estão percebendo que existe espaço para equilibrar consistência com autenticidade. Isso aparece em campanhas regionalizadas, ativações locais, linguagem mais humanizada, presença digital das unidades e autonomia controlada para ações de relacionamento.

No fim, o consumidor quer reconhecer a marca. Mas também quer sentir que existe gente real ali.

O marketing promocional já não sustenta crescimento sozinho

Outro ponto crítico para o varejo e para as franquias é a dependência excessiva de calendário promocional. Muita liquidação. Black Friday. Semana do Consumidor. Cupons. Desconto progressivo.

Sim, promoção continua funcionando — mas ela já não constrói diferenciação de longo prazo. E os sinais disso começam a aparecer no mercado.

Mesmo durante períodos promocionais importantes, parte do varejo já sente desaceleração no consumo causada pelo alto endividamento das famílias e pela redução do poder de compra.  Isso significa que disputar atenção apenas por preço tende a se tornar cada vez menos sustentável.

As marcas que estão conseguindo crescer de forma mais consistente são justamente aquelas que trabalham construção de marca de maneira contínua.

Não basta aparecer quando existe campanha. É preciso construir presença no dia a dia.

Nesse contexto, marketing deixa de ser apenas comunicação institucional e passa a fazer parte da própria operação: no atendimento, na experiência, no pós-venda, no CRM, nas redes sociais, no WhatsApp, e até no comportamento dos vendedores.

Hoje, um bom atendimento pode gerar mídia espontânea. Uma experiência memorável pode virar conteúdo. E um vendedor preparado pode gerar mais confiança do que muitos anúncios pagos.

Retail Media e o novo protagonismo do varejo

Um dos movimentos mais relevantes dos últimos anos é o avanço do retail media.

Globalmente, o mercado atingiu cerca de US$ 184 bilhões em 2025. No Brasil, o crescimento continua em ritmo acelerado, impulsionado pela capacidade dos varejistas de utilizar seus próprios dados e canais para gerar receita publicitária e relacionamento.

Mas existe um ponto importante aqui: retail media não é apenas colocar telas ou banners dentro da loja. O conceito é muito maior. Ele representa a transformação do varejo em plataforma de comunicação.

Isso inclui: aplicativos, programas de fidelidade, CRM, marketplaces próprios, mídia digital nas lojas, ativações com marcas e experiências integradas entre físico e digital.

Na prática, o varejo percebeu algo poderoso: ele não possui apenas produtos. Possui audiência, comportamento e dados. E isso vale muito.

O futuro será híbrido — e mais humano

Durante anos, o mercado discutiu “loja física versus digital”. Hoje, essa discussão perdeu sentido. Pois o consumidor é híbrido.

Ele descobre um produto no TikTok, pesquisa no Google, conversa no WhatsApp, visita a loja física, compara preços no marketplace e finaliza a compra onde fizer mais sentido naquele momento.

As empresas mais inteligentes entenderam isso rapidamente: os canais não competem entre si. Eles se complementam.

Nesse cenário, a loja física ganha relevância justamente porque entrega algo que o digital sozinho ainda não consegue reproduzir completamente: a experiência sensorial, o improviso, a conexão humana, a emoção, a confiança e, principalmente, a memória.

O varejo do futuro não será apenas eficiente. Será memorável.

Conclusão

As lojas físicas não perderam importância. Elas apenas mudaram de função. O ponto de venda deixou de ser exclusivamente operacional e passou a ocupar um papel estratégico na construção de marca, relacionamento e influência.

Para o varejo e para as franquias, isso representa uma mudança profunda de mentalidade. Porque crescer hoje não depende apenas de expansão, promoção ou mídia paga. Depende da capacidade de criar experiências que façam sentido para um consumidor cada vez mais seletivo e menos impactado por discursos genéricos.

As marcas que entenderem isso primeiro terão uma vantagem difícil de copiar.

Porque produto pode ser parecido. Preço pode ser igual. Campanha pode ser replicada. Mas experiência, percepção e conexão emocional continuam sendo ativos raros.

E talvez essa seja a grande virada do varejo atual: as empresas mais relevantes nos próximos anos, não serão necessariamente as que tiverem mais lojas — mas as que conseguirem transformar cada loja em experiência, relacionamento e significado.

“A loja do futuro não será apenas um ponto de compra e venda. Será um ponto de conexão.”

Carla Bittar é Head de Marketing da Amor aos Pedaços, e possui mais de vinte anos de mercado com passagens por empresas como: Vivenda do Camarão, Grupo IMC, Walmart, Telhanorte e Grupo DPSP.

Com ampla experiência na construção de planejamento e estratégia de Marketing e forte integração entre Branding, Shopper Marketing, Mídia, Digital e Jornada do Cliente, conecta posicionamento de marca à resultados comerciais e geração de valor sustentável, e é orientada para dados e pessoas, apoiando empresas no fortalecimento da visão de marca, e na construção de times e resultados de alta performance.
Norberto Maraschin

Vice-presidente de Negócios de Consumo e Mobilidade na Positivo Tecnologia

Mais do que uma inovação tecnológica, o pagamento pela palma da mão promete unir conveniência, segurança e eficiência para consumidores e varejistas

Imagine entrar em um estabelecimento comercial sem um celular, carteira ou cartão, fazer compras e pagar com a palma da sua mão. A situação soava futurista, mas ela já é realidade no Brasil. Uma mudança que vai além da inovação tecnológica e aprimora completamente a experiência dos consumidores.

Trata-se do início de uma era em que pagar qualquer compra presencialmente deixa de depender de portar um objeto para se tornar mais sustentável e ainda mais segura.

O Brasil tem uma relação peculiar com meios de pagamento. Costuma adotar rapidamente o que simplifica e melhora a rotina de consumo. Foi assim com o Pix, por exemplo. O volume dessa forma de pagamentos saiu de R$ 12 bilhões para R$ 1,7 trilhões em cinco anos, de acordo com o Banco Central do Brasil. Um salto de quase 142 vezes.

Paralelamente, esse dado explica por que a biometria vascular da palma da mão tem um terreno tão fértil no País: o consumidor brasileiro já aprendeu que dinheiro pode circular sem papel, sem agência, sem maquinário mental complicado. Agora, ele começa a descobrir que pode circular também sem carteira no bolso, sem celular.

Biometria vascular é o futuro

A força dessa tecnologia está em uma combinação engenhosa. Ao mesmo tempo, a biometria da palma da mão reduz atrito e aumenta segurança. Em geral, pagamentos exigem uma escolha incômoda: ou são rápidos, ou são protegidos. Ou preservam a experiência, ou criam uma etapa extra de autenticação.

Essa forma de biometria muda a equação porque reconhece padrões internos do corpo, menos expostos do que rosto ou impressão digital, e menos suscetíveis a alterações com o tempo. Sensores capturam a estrutura vascular sob a pele e transformam a informação em registro criptografado, sem usar a imagem da mão como senha operacional.

Na prática, o ganho é simples. O consumidor aproxima a mão e conclui o pagamento. Já temos no mercado nacional um modelo de terminal que permite pagamentos por débito, crédito ou Pix por biometria vascular da palma da mão, com verificação em cerca de 500 milissegundos.  Meio segundo muda pouca coisa em uma demonstração, mas muda muito em uma fila de supermercado, em uma farmácia cheia, em um bloco de rua de carnaval, em um festival de música, em uma praça de alimentação de shopping ou em qualquer operação com alto volume de transações.

A experiência muda

Esse é o ponto que interessa a bancos, fintechs, adquirentes e varejistas. A palma da mão se torna uma excelente alternativa a três desafios conhecidos: menor fricção no pagamento, menos risco de fraude e custo operacional mais baixo.

A diferença está em tirar etapas da jornada sem enfraquecer a autenticação. Menos cartões de plástico perdidos. Menos senhas esquecidas. Menos celulares como ponto único de dependência. Menos interrupção quando o consumidor já decidiu comprar.

O setor começa a se mover por esse motivo. Estima-se que o mercado latino-americano de pagamentos biométricos tinha US$ 448,48 milhões em 2024 e deve crescer a uma taxa composta anual de 17,4% até 2031. Para o Brasil, a estimativa indicada é de crescimento anual projetado de 18%.

Projeções desse tipo sempre pedem cautela, mas revelam direção. A biometria deixou de ser tema restrito a controle de acesso corporativo e passou a disputar espaço no coração do varejo financeiro.

O desafio, claro, está longe de ser apenas tecnológico. Para ganhar escala, a biometria da palma precisa vencer etapas. Entre elas, custo viável no ponto de venda, integração simples com adquirentes e sistemas de loja, além de comunicação clara para tirar o medo do consumidor. Além disso, implementar governança de dados digna de uma tecnologia que lida com identidade.

Construção de hábito

A adoção em massa virá menos pelo encanto da inovação e mais pela repetição tranquila do uso. O consumidor aceitará pagar com a palma quando entender que aquilo é mais simples, seguro e sustentável do que qualquer outro método atual. O varejo aceitará quando a conta fechar. O sistema financeiro aceitará quando perceber redução de atrito sem perda de controle.

O cartão físico não vai desaparecer de uma vez. Tecnologias antigas raramente saem de cena. Elas perdem protagonismo aos poucos, até parecerem incômodas. O mesmo pode acontecer aqui. Primeiro, a palma da mão aparece como alternativa. Depois, como preferência. Por fim, como hábito. No País que transformou o Pix em parte do cotidiano, o próximo avanço dos pagamentos pode ser ainda mais direto.

A próxima senha dos pagamentos no Brasil será a palma da mão

Norberto Maraschin


. Você está acompanhando os sinais do mercado?

Acabamos de publicar a edição de Junho/2026 do Boletim de Conjuntura Econômica do IPEAD, contendo a análise certa para profissionais, investidores e gestores que precisam ir além das manchetes.

Confira os principais destaques desta edição:
🔹 Mercado de Trabalho: taxa de desemprego cai a 5,8%, a menor da série histórica iniciada em 2012, com renda média real de R$ 3.732.
🔹 Inflação: IPCA acumula 4,72% em 12 meses, acima do teto da meta de 4,5%, enquanto o IGP-M avança 1,95%.
🔹 Atividade Econômica: PIB brasileiro cresce 1,1% no trimestre, mas o de Minas Gerais recua 0,5%, pressionado pela agropecuária e pela indústria extrativa mineral.
🔹 Economia Setorial: os riscos do super El Niño para a produção agrícola e a inflação de alimentos no Brasil.
🔹 Artigo de Opinião: o economista Stefan Wilson D’Amato assina um texto instigante sobre os desafios estruturais do crescimento brasileiro: “Crescimento sem Transformação Produtiva?”, em que discute investimento, produtividade e complexidade econômica.

🔗 Eleve o nível das suas decisões com dados confiáveis. Leia o Boletim completo gratuitamente aqui: https://lnkd.in/dYwq5K64
hashtag#Economia hashtag#Macroeconomia hashtag#IPEAD hashtag#MercadoFinanceiro hashtag#MercadoDeTrabalho hashtag#ElNino hashtag#GestaoEstrategica hashtag#BeloHorizonte

 Paulo Roberto Solimeo   • CEO, Conselheiro e Palestrante.


Paulo Roberto Solimeo   •  LinkedIn

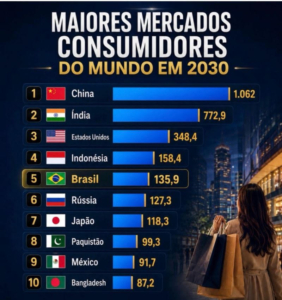
O Brasil continuará sendo atraente para investimentos devido ao seu gigantesco mercado consumidor, abundância de recursos naturais e vantagens competitivas estruturais em setores-chave globais, apesar das persistentes turbulências fiscais e ruídos políticos.

 Em maio a maior parte ainda não havia quitado pendências antigas

Redação – Amanha Digital

Apenas 14,5% dos negativados em maio não tiveram restrições no CPF ao longo do último ano

Em maio de 2026, o Indicador de Reincidência de Pessoas Físicas, apurado pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo SPC Brasil (Serviço de Proteção ao Crédito), revelou que, do total de negativações, 85,4% foram de devedores reincidentes. O dado refere-se a consumidores que já haviam aparecido no cadastro de inadimplentes nos últimos 12 meses. Dentro do universo de reincidentes de maio, a maior parte (65,9%) ainda não havia quitado pendências antigas e foi negativada novamente. Outros 19,4% haviam saído do cadastro de devedores nos últimos 12 meses, mas retornaram. Apenas 14,5% dos negativados no mês não tiveram restrições no CPF ao longo do último ano.

Os dados do indicador mostram que, nos últimos 12 meses encerrados em maio de 2026, houve um crescimento de 15,1% no número de devedores reincidentes na comparação com os 12 meses anteriores. Em média, após cerca de 2,4 meses do vencimento de uma dívida negativada, outra dívida já vence. “A alta reincidência reflete um cenário econômico ainda severo para o orçamento das famílias. A manutenção de taxas de juros elevadas no país encarece diretamente o custo do crédito e das dívidas atrasadas, criando um efeito bola de neve que neutraliza os esforços de quitação do consumidor. Mesmo aqueles que conseguem limpar o nome encontram extrema dificuldade para se manter fora da inadimplência”, destaca José César da Costa, presidente da CNDL.

A análise do perfil dos devedores reincidentes em maio de 2026 aponta que a faixa etária de 30 a 39 anos continua sendo a mais representativa, com 25,4% do total. Quanto à participação por sexo, a distribuição se mantém equilibrada: 53,3% mulheres e 46,6% homens. Paralelamente, o Indicador de Recuperação de Crédito de Pessoas Físicas, que acompanha os consumidores que conseguiram sair dos cadastros de inadimplentes, registrou queda. Nos 12 meses encerrados em maio de 2026, houve uma redução de 0,3% no número de pessoas que limparam o nome, em comparação com o período anterior. A queda do indicador acumulado em 12 meses se concentrou na diminuição da recuperação de consumidores que levaram de 4 a 5 anos (‐10,5%) para efetuarem o pagamento de todas suas dívidas.

Prezado Companheiro Lojista!

Com a proximidade do jogo da Seleção Brasileira no próximo domingo, 05 de julho, às 17h, o SINDISHOPPING vem por através deste comunicado orientá-lo acerca da melhor forma de organizar a jornada de trabalho dos colaboradores para que todos possam acompanhar a partida com segurança jurídica.

A legislação municipal garante a liberdade de horário de funcionamento. No entanto, nossa Convenção Coletiva de Trabalho (Cláusula 38ª) estabelece que a jornada de trabalho aos domingos é de 6 (seis) horas. Para ajustar a operação a este dia específico, caso haja alteração do horário de trabalho dos colaboradores, a forma mais segura para evitar risco é formalizar um acordo por escrito com cada funcionário para ajuste do horário de entrada e saída apenas neste próximo domingo. Assim, o colaborador cumprirá sua jornada de 6 horas de trabalho, iniciando mais cedo e encerrando o expediente antes das 17h, podendo desfrutar com seus amigos e familiares o jogo da Seleção Brasileira.

Importante: O acordo deve ser simples, datando e especificando a mudança de horário e ser assinado pelo lojista e pelo colaborador em duas vias. Estamos à disposição para esclarecimentos adicionais e torcendo pelo Brasil.

Anexos:
A) parecer da Assessoria Jurídica;
B) minuta de acordo com seu funcionário;

Atenciosamente
Conselho Diretor – SINDISHOPPING – Presidência

⚠️

Taxa Assistencial – Sindishopping Curitiba

IMPORTANTE:

Acabamos de emitir e enviar via e-mail, o boleto da Contribuição Assistencial desse exercício de 2026, 1ª. parcela, que vence dia 10 de junho próximo. Tem um valor de emissão original de R$ 0,01. Você deve calcular 3% sobre a folha bruta de maio, que é a base de calculo.

Se deseja receber o boleto com o valor correto, faça contato conosco, informe o valor bruto da folha de maio e emitiremos o boleto corretamente da primeira parcela!


A Contribuição Assistencial está na CCT vigente, que vai até 30.4.2027 e é cobrada em duas parcelas de 3% cada, sobre a folha bruta de maio. Pode conferir na clausula 51ª. em nosso site.


Ressaltamos que a Contribuição Assistencial Patronal se destina ao custeio das atividades de representação, negociação coletiva, manutenção e defesa dos interesses da categoria econômica, possibilitando a celebração e manutenção dos direitos, garantias e condições especiais previstos na Convenção Coletiva de Trabalho.

Nos termos do § 1º da referida cláusula, a empresa que não desejar contribuir poderá apresentar oposição formal e fundamentada ao Sindishopping, observando os requisitos e prazos estabelecidos na própria Convenção Coletiva.

Cenário Atual

Vivenciamos um momento muito delicado da vida empresarial brasileira e por isso, é preciso que tenhamos Entidades Sindicais patronais vigorosas, atentas, em condições de discutir, negociar e fazer o melhor pra nos Lojistas de Shopping Centers de Curitiba.

Não temos definição sobre redução da jornada ( pec 6.1…..), já foi pro STF ação que contesta fim da taxa das blusinhas e sendo ano eleitoral, tudo está se tornando muito difícil.

Ontem dia 01/06. entrou em vigor a Portaria sobre domingos e feriados. Lojista poderá abrir, funcionar, desde que amparado por CCT.

Atenção as consequências:

Então, quem se opor, de maneira legal e legítima, deve saber, entender, que está abdicando desse direito. Não vai abrir e se o fizer, terá fiscalização tanto do Ministério do Trabalho quanto do Ministério Público.

Nós Entidades Sindicais signatárias da CCT (Laboral e Patronal) estaremos agindo junto às Administrações dos S.Centers e relacionando àqueles Lojistas que se opuseram ou que estão inadimplentes.

Importante lembrar:

Lembramos que fomos uma das poucas Entidades Sindicais patronas do País que reduzimos as taxas sindicais. Lá antes da Covid, eram 16% em duas parcelas de 8% cada. Hoje, são 12% em duas de 6 % e ainda assim divididas em dois boletos!

Nossas Assembleias são bem divulgadas, digitais, nela constituímos Comissão de Lojistas que negocia, trata dos interesses junto ao Laboral, enfim, participe dessas Assembleias, traga sua contribuição, sua crítica, venha discutir, mas não deixe de pagar!

Não seja inadimplente e tenha dificuldades pra funcionar. Tem problemas, quer negociar, fale conosco. Sempre teremos uma solução comum!


Contamos com sua compreensão!

Atenciosamente,

Luiz Claudio Fernandes

41 99607-5194

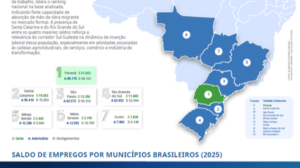
Fonte: Superintendência-Geral de Governança Migratória, maio 2026

Adriano Greco da Fonseca

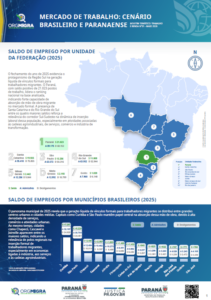
Segundo a Superintendência-Geral de Governança Migratória, maio 2026, o Paraná lidera o ranking nacional de geração líquida de vínculos formais para trabalhadores migrantes.

O Paraná, com saldo positivo de 21.023 postos de trabalho, lidera o ranking nacional na base analisada, indicando forte capacidade de absorção de mão de obra migrante no mercado formal.

Além disso, Curitiba desbancou São Paulo e virou a capital número 1 em contratação de migrantes A capital paranaense registrou saldo positivo de 7.267 vagas, à frente de São Paulo (6.224) O Paraná também ocupou a primeira posição entre os estados, com saldo de 21.023 empregos formais para esse público.