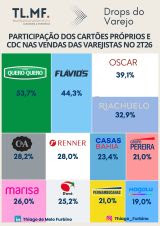
A Lojas Quero-Quero S.A. mais uma vez na liderança, com 53,7% das vendas de varejo passando pelo VerdeCard, seguida pela Flávio’s Calçados e Esportes , com 44,3%, e pelo Grupo OSCAR , com 39,1%. São operações em que o crédito tem uma presença histórica importante na relação com o consumidor.
Entre as grandes varejistas de moda, a Riachuelo avançou de 32,0% no 2T25 para 32,9% no 2T26, alta de 0,9 p.p. A C&A Brasil passou de 27,9% para 28,2%, enquanto a Lojas Renner S.A. registrou 28,0% de participação e as Lojas Marisa, apareceu com 26,0%.
No varejo alimentar, o D’Avó avançou de 24,6% para 25,2%, enquanto o Grupo Pereira passou de 20,8% para 21,0%. O Grupo Pernambucanas registrou 21,0%.
Na Grupo Casas Bahia, a participação do cartão próprio e CDC passou de 25,5% para 23,4%, queda de 2,1 p.p., a maior variação negativa entre as empresas comparáveis. Já a Magalu permaneceu estável em 19,0%.
Olhando apenas as nove varejistas para as quais temos dados comparáveis entre 2T25 e 2T26, quatro aumentaram a participação, duas permaneceram estáveis e três recuaram.
Não existe um movimento único de expansão do crédito próprio, mas sua relevância permanece elevada em diferentes segmentos do varejo.
E aqui está um ponto importante: maior penetração, isoladamente, não significa necessariamente um resultado melhor. Crédito precisa caminhar junto com qualidade da carteira, inadimplência, custo de funding, margem e retorno. Por trás desses números existe o trabalho dos times de crédito, risco e cobrança, que precisam equilibrar crescimento e rentabilidade.
Existe ainda outro ativo importante: dados. Uma operação financeira integrada ao varejo ajuda a fortalecer a rentabilidade e lucratividade do varejo, com aumento de frequência, ticket médio alto, maior recorrência e tbm conhecer mais o cliente. Com IA e modelos analíticos, essas informações podem apoiar originação, gestão de limites, prevenção a fraudes, cobrança e personalização das ofertas.
Na moda, o cartão fortalece o relacionamento com a marca. No eletro e em categorias de maior valor, crédito e parcelamento ajudam na conversão. No alimentar, a frequência abre espaço para recorrência e fidelização.
O 2T26 reforça que cartão próprio e CDC vão muito além do meio de pagamento. Quando o crédito, dados estruturados, risco, cobrança e estratégia comercial trabalham juntos, a operação financeira pode se tornar uma importante alavanca de vendas, relacionamento e rentabilidade.
Deixe uma resposta
Want to join the discussion?Feel free to contribute!