Embedded Finance na prática: estive no evento da RPE com Juliana Freitas e Natalia Barbosa Ghiotto debatendo como os serviços financeiros estão redefinindo as regras do jogo no varejo.
Algumas mensagens importantes:
1- Motor de vendas: O crédito deixou de ser apenas meio de pagamento para virar alavanca de receita, dados e fidelização.
2- Autonomia de risco: Ter operação própria garante controle sobre o funding e alinhamento com a necessidade real do varejo.
3- Fluidez no PDV: Menos fricção e mais automação na aprovação destravam produtividade e aumentam o ticket médio.
4- Método “arroz com feijão”: Não espere a ferramenta perfeita para inovar; teste pequeno, valide rápido e ganhe escala.
5- Foco no LTV: O crédito virou commodity, e o diferencial competitivo agora está na sinergia com o CRM e no senso de pertencimento.
6- Além dos juros: O futuro dos serviços financeiros exige modelos sustentáveis com foco no valor gerado para o cliente.
Esses insights fizeram sentido para você, me conta nos comentários. Vou adorar saber!
Agradeço à RPE e Pedro Henrique Albuquerque pelo convite e pela troca de altíssimo nível.
O debate completo está disponível em:
https://lnkd.in/dAsSRkVa

A inadimplência voltou a subir em agosto, a 29,9%, enquanto o percentual de famílias que declaram que não têm condições de pagar as dívidas em atraso subiu a 12,5%. Os dados são da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), divulgada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) nesta quinta-feira (10).
Segundo a CNC, os resultados de agosto mostram as famílias com menor controle sobre as contas, mesmo com maior prazo para pagamentos.
A piora nos indicadores é liderada de forma pela população mais vulnerável. O levantamento mostra que as famílias com renda de até três salários mínimos foram as únicas a registrar crescimento nas dívidas em atraso, com alta de 0,3 p.p., alcançando 38,8%.
De acordo com a CNC, essas famílias possuem um orçamento mais escasso e dependem mais do crédito para manter o consumo, o que gera maior impacto na capacidade de pagamento.
Leia mais no site do InfoMoney.
Foto: Rafa Neddermeyer/Agência Brasil
Fabio Arruda, Dsc. – Gerente Executivo de SSMA no Grupo Mateus – Doutor em Administração

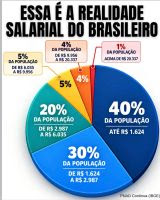
O gráfico traz uma realidade que merece ser discutida para além dos números: a concentração da renda no Brasil também revela os enormes desafios para quem busca crescer profissionalmente.
Construir uma carreira não depende apenas de esforço individual.
O profissional enfrenta um mercado cada vez mais competitivo, exigência crescente de qualificação, transformação tecnológica, informalidade, desigualdade de oportunidades e, em muitas regiões, uma oferta de empregos qualificados menor do que a demanda por eles.
E existe outro componente importante: as políticas públicas e as decisões econômicas também influenciam diretamente o mercado de trabalho.
Educação, formação profissional, geração de empregos, infraestrutura, tributação, políticas de renda, incentivo ao empreendedorismo e ambiente de negócios podem criar ou limitar oportunidades.
Por isso, é simplista dizer que “quem se esforça consegue”. O esforço é fundamental, mas as condições de partida e as oportunidades disponíveis também importam.
Ao mesmo tempo, diante dessa realidade, cada profissional precisa assumir o protagonismo possível sobre sua trajetória:
Qualificação contínua
Desenvolvimento de competências
Experiência e geração de resultados
Relacionamento e networking
Planejamento de carreira
Adaptação às transformações do mercado
O grande desafio é construir uma sociedade em que qualificação e esforço encontrem oportunidades reais de crescimento. Porque falar de carreira também é falar de educação, economia, políticas públicas, desigualdade e oportunidades.
E talvez a reflexão mais importante seja:
– Estamos preparando as pessoas para competir por empregos ou estamos criando condições para que elas possam construir melhores carreiras?
Carreira é responsabilidade individual. Oportunidade também é uma construção coletiva. #sempreemfrente
Fonte: IBGE — PNAD Contínua, Rendimentos de Todas as Fontes, dados disponibilizados pelo SIDRA. O gráfico considera renda individual da população ocupada.
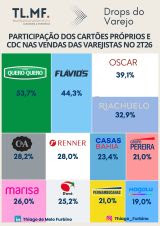
A Lojas Quero-Quero S.A. mais uma vez na liderança, com 53,7% das vendas de varejo passando pelo VerdeCard, seguida pela Flávio’s Calçados e Esportes , com 44,3%, e pelo Grupo OSCAR , com 39,1%. São operações em que o crédito tem uma presença histórica importante na relação com o consumidor.
Entre as grandes varejistas de moda, a Riachuelo avançou de 32,0% no 2T25 para 32,9% no 2T26, alta de 0,9 p.p. A C&A Brasil passou de 27,9% para 28,2%, enquanto a Lojas Renner S.A. registrou 28,0% de participação e as Lojas Marisa, apareceu com 26,0%.
No varejo alimentar, o D’Avó avançou de 24,6% para 25,2%, enquanto o Grupo Pereira passou de 20,8% para 21,0%. O Grupo Pernambucanas registrou 21,0%.
Na Grupo Casas Bahia, a participação do cartão próprio e CDC passou de 25,5% para 23,4%, queda de 2,1 p.p., a maior variação negativa entre as empresas comparáveis. Já a Magalu permaneceu estável em 19,0%.
Olhando apenas as nove varejistas para as quais temos dados comparáveis entre 2T25 e 2T26, quatro aumentaram a participação, duas permaneceram estáveis e três recuaram.
Não existe um movimento único de expansão do crédito próprio, mas sua relevância permanece elevada em diferentes segmentos do varejo.
E aqui está um ponto importante: maior penetração, isoladamente, não significa necessariamente um resultado melhor. Crédito precisa caminhar junto com qualidade da carteira, inadimplência, custo de funding, margem e retorno. Por trás desses números existe o trabalho dos times de crédito, risco e cobrança, que precisam equilibrar crescimento e rentabilidade.
Existe ainda outro ativo importante: dados. Uma operação financeira integrada ao varejo ajuda a fortalecer a rentabilidade e lucratividade do varejo, com aumento de frequência, ticket médio alto, maior recorrência e tbm conhecer mais o cliente. Com IA e modelos analíticos, essas informações podem apoiar originação, gestão de limites, prevenção a fraudes, cobrança e personalização das ofertas.
Na moda, o cartão fortalece o relacionamento com a marca. No eletro e em categorias de maior valor, crédito e parcelamento ajudam na conversão. No alimentar, a frequência abre espaço para recorrência e fidelização.
O 2T26 reforça que cartão próprio e CDC vão muito além do meio de pagamento. Quando o crédito, dados estruturados, risco, cobrança e estratégia comercial trabalham juntos, a operação financeira pode se tornar uma importante alavanca de vendas, relacionamento e rentabilidade.

A Evolução do varejo em quatro fases:
1950–2005 – Varejo da eficiência:
foco em operação, preço e produtividade.
2005–2020 – Varejo da experiência: a loja deixa de ser apenas um ponto de venda e passa a ser um ponto de experiência.
2020–2030 – Varejo da conveniência extrema: valorização da praticidade, logística, proximidade e redução de atritos para o consumidor.
A partir de 2030 – Varejo da recomendação: a inteligência artificial tende a assumir cada vez mais o papel de auxiliar o consumidor em suas escolhas.
Inteligência Artificial e o novo consumidorA palestra destacou que a IA está mudando a forma como os clientes pesquisam e escolhem produtos. Para uma empresa ser considerada nas recomendações feitas por sistemas de IA, fatores como disponibilidade do produto, prazo de entrega, clareza de preço, política de troca e reputação do vendedor tornam-se fundamentais.
A mensagem central foi: não basta estar presente no digital; é necessário construir contexto, confiança e relevância para que a marca e seus produtos sejam recomendados.
A força da loja física
Outro destaque foi a importância da loja física. O material apresentado reforça que 85% das vendas do varejo acontecem nas lojas físicas, mostrando que, mesmo com o crescimento do digital, a presença física continua sendo estratégica.
Para fortalecer a loja frente à IA e aos marketplaces, foram apresentadas cinco forças:
Confiar → Resolver → Pertencer → Sentir → Descobrir
Ou seja, a loja precisa oferecer confiança, solução, conexão, hospitalidade, experiência, orientação e conhecimento, criando motivos para o cliente escolher estar presencialmente.
Razão + emoção
O evento também destacou que a decisão de compra não acontece apenas pela razão — como preço e necessidade —, mas também pela emoção, experiência, prazer e conexão humana.
Nesse cenário, o relacionamento ganha cada vez mais importância. Quanto mais pontos de conexão de qualidade o consumidor possui com uma marca, maior tende a ser a confiança, principalmente quando cada contato entrega valor e utilidade.
Principal mensagem para o varejo
O grande aprendizado do evento é que o futuro do varejo não está apenas em vender mais barato ou utilizar mais tecnologia. Está em combinar tecnologia, eficiência, experiência, relacionamento e pessoas.
O encontro entre o cliente e a marca deve começar com uma boa história do contato anterior e terminar com uma ótima razão para o próximo.
Em resumo: o varejo do futuro será cada vez mais orientado por dados e IA, mas continuará dependendo da capacidade das empresas de criar confiança.
Palestrante Caio Camargo
GIRO.TECH Luis Ribeiro Ronaldo Oliveira 
Grupo Berlanda

|
||
|
Durante anos, muita gente achou que os shopping centers estavam com os dias contados por causa do comércio online. Acontece que a Gen Z chegou para revitalizar esses espaços.
|
||
O novo point físico dos nativos digitais: Uma pesquisa mostrou que os jovens entre 14 e 29 anos estão frequentando os shoppings mais do que qualquer outra geração. |
||
|
||
E eles têm muito a agradecer: Só nos EUA, mais de 200 shoppings fecharam as portas desde 2008. Mas, agora, graças à Gen Z, essa tendência está se invertendo. |
||
|
Prova disso é que o valor dos shoppings que continuam de pé na Terra do Tio Sam subiu 13% no último ano — o maior ganho entre todos os setores do mercado imobiliário comercial dos EUA.
|
||
|
||
O que mudou? Grande parte disso vem do fato de que, para os mais jobens jovens, ir ao shopping não é só comprar — é também uma experiência. |
||
|
Mais de 60% da Gen Z vai ao shopping para socializar, e 42% encaram isso como uma atividade social para sair com os amigos, conversar e passar tempo juntos fora da internet.
|
||
A fórmula agora é outra: O shopping tradicional, dominado por lojas de departamento, dava para fazer compras — só isso. |
||
|
||
Talking business: Percebendo esse movo público, muitos centros comerciais estão criando espaços “instagramáveis”, com cenários e decorações pensados para fotos e vídeos nas redes sociais. |
||
|
No fim das contas, se antes a internet ameaçava os shoppings, agora ela pode acabar salvando esses espaços — que deixaram de ser centros de compras para se tornarem centros de entretenimento.
|
Os resultados do primeiro semestre de 2026 no varejo de moda deixam uma mensagem importante: crescer receita, sozinho, não significa necessariamente gerar mais valor.
Antes da análise, vale traduzir as principais nomenclaturas:
• Receita líquida: valor das vendas após impostos, devoluções, descontos e abatimentos.
• Margem bruta: percentual que permanece depois do custo das mercadorias vendidas. No varejo, revela a qualidade da compra, da precificação, do mix e da gestão de markdown.
• EBITDA: resultado operacional antes de juros, impostos, depreciação e amortização.
• Margem EBITDA: mostra quanto da receita permanece como geração operacional antes desses efeitos.
• Margem líquida: percentual que efetivamente se transforma em lucro depois de todas as despesas, juros e impostos.
• p.p.: significa pontos percentuais. Uma margem que passa de 10% para 12% cresce 2 p.p. — e não 2%.
Na leitura dos resultados, alguns movimentos chamam a atenção:
A Renner apresenta uma das combinações mais equilibradas entre escala, margem operacional e resultado líquido.
A Riachuelo avança em receita e expande as principais margens, indicando melhora de qualidade na operação.
O Grupo SBF registra o maior crescimento de receita da amostra, acompanhado de evolução nas margens.
Veste e Track&Field mostram que empresas menores em faturamento também podem alcançar margens operacionais relevantes por meio de posicionamento, produto e disciplina comercial.
Azzas 2154 reforça um ponto importante: escala e margem bruta elevada não eliminam os desafios de integração, despesas e conversão do resultado operacional em lucro líquido.
Já a Marisa apresenta o sinal mais crítico da fotografia: retração da receita combinada com forte margem líquida negativa. É um cenário que exige mais do que aumento de vendas — exige revisão estrutural da operação.
A leitura sênior não deve parar no faturamento.
É preciso entender quanto a empresa vende, com que margem vende, quanto custa sustentar sua estrutura e quanto efetivamente transforma em resultado.
No varejo, produto, preço, estoque, markdown, despesas e execução nas lojas precisam trabalhar na mesma direção.
Porque vender mais é importante. Mas vender melhor, girar o estoque e transformar receita em rentabilidade é o que sustenta o crescimento.
Fonte dos dados: materiais de Relações com Investidores das companhias, referentes ao 1º semestre de 2026. Comparações com o mesmo período de 2025. Os critérios contábeis e indicadores ajustados podem variar entre as empresas.
#Varejo #Moda #GestãoDeProdutos #Indicadores #EstratégiaDeVarejo #Rentabilidade #GestãoComercial #Operações

O novo point físico dos nativos digitais: Uma pesquisa mostrou que os jovens entre 14 e 29 anos estão frequentando os shoppings mais do que qualquer outra geração.
O que mudou? Grande parte disso vem do fato de que, para os mais jobens jovens, ir ao shopping não é só comprar — é também uma experiência.
A fórmula agora é outra: O shopping tradicional, dominado por lojas de departamento, dava para fazer compras — só isso.