Pesquisa da FGV/Ibre mostra que 25% dos brasileiros estão pegando empréstimo para quitar despesas essenciais, maior índice desde 2022
Depois de pagar as contas básicas e as dívidas, sobre muito pouco para gastar com outras coisas ou fazer algum investimento.
Sem folga no orçamento doméstico, os brasileiros estão recorrendo a algum tipo de poupança ou até mesmo se endividando para conseguir pagar contas básicas, como água, luz e gás.
Em setembro, 24,9% dos brasileiros estavam contraindo dívidas ou perdendo parte do seu patrimônio para quitar despesas do dia a dia, segundo um levantamento do Instituto Brasileiro de Economia da Fundação Getúlio Vargas (FGV/Ibre). É o maior porcentual para o mesmo mês desde 2022 (25,4%).
A fatia de brasileiros que atualmente enfrenta alguma fragilidade no orçamento se aproxima do patamar observado em períodos econômicos difíceis, como o do biênio de 2015 e 2016, quando o País foi abalado por uma dura recessão, e dos anos seguintes aos efeitos econômicos provocados pela pandemia de covid-19.
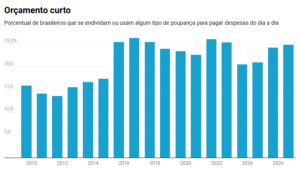
Fonte: FGV/Ibre
O que chama a atenção dos analistas é que a situação delicada das famílias brasileiras se dá num contexto de pleno emprego, embora a economia já dê alguns sinais de desaquecimento. No trimestre encerrado em agosto, a taxa de desemprego foi de 5,3%, a mais baixa para o período desde 2012, quando começou a série histórica da Pesquisa Nacional por Amostra de Domicílios Contínua (Pnad Contínua), divulgada pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
“O que eu vejo de pior nesse cenário é que o mercado de trabalho está entrando numa fase de um pouco mais de estabilidade e, ao mesmo tempo, o que temos visto é que as condições das famílias também têm piorado, porque elas estão muito endividadas”, afirma Rodolpho Tobler, pesquisador do FGV/Ibre.
“Por mais que esse endividamento não seja tão recente — é algo que já vem acontecendo —, eu entendo que, em outros momentos, o mercado de trabalho poderia estar compensando essa percepção pior. A situação financeira não estava tão boa, mas, ao mesmo tempo, a renda do trabalho estava subindo; havia algum viés de melhora vindo do mercado de trabalho. Esse lado de entrada de recursos acabou ficando um pouco mais estável”, acrescenta.
Os números detalhados do Ibre mostram que a dificuldade no orçamento familiar atinge tanto as famílias de mais baixa renda como as de renda mais alta. No dado de setembro, 25,7% das pessoas com renda familiar acima de R$ 4,8 mil estavam se endividando ou se desfazendo de algum tipo de poupança para pagar as contas do dia a dia. Entre aquelas com renda de até R$ 4,8 mil, eram 24,3% dos brasileiros nessa condição.
“O porcentual de pessoas de famílias com renda mais alta superou o de renda mais baixa, mas isso é um efeito pontual desse mês de setembro”, diz Tobler. “Isso pode ter muito a ver com a questão do Desenrola. A gente já viu que, quando tem algum anúncio do Desenrola, há uma queda na parcela do endividamento das famílias.”
Assunto de campanha eleitoral
A fragilidade do orçamento das famílias colocou o tema do endividamento na campanha eleitoral deste ano. O senador Flávio Bolsonaro (PL), por exemplo, sinalizou com a possibilidade de usar a Caixa Econômica Federal para comprar e renegociar as dívidas. No final do primeiro turno, o presidente Lula (PT) anunciou uma nova versão do Desenrola, proposta que prevê a compra de dívidas antigas das famílias pelo governo com desconto.

No Brasil, em agosto, eram quase 84 milhões de pessoas inadimplentes, segundo o último balanço da Serasa. Desse contingente, 20,71% tinham contas básicas atrasadas. Esse tipo de inadimplência só é mais baixo do que o observado no segmento de bancos e cartões de crédito (27,37%).
Em São Paulo, onde o custo de vida é mais elevado, as contas básicas representam a principal fonte de inadimplência dos consumidores. A fatia é de 28,58%, um pouco à frente da inadimplência com bancos e cartões (27,31%).
“Em média, o consumidor paulistano deve aproximadamente R$ 8 mil e tem um custo de vida que fica na casa dos R$ 4,3 mil. É como se ele devesse o dobro do que ele precisa para sobreviver”, diz Rodrigo Costa, especialista da Serasa em educação financeira. “Isso configura um endividamento além do previsto, do que o consumidor consegue suportar, e isso impacta nas contas do dia a dia.”
Uma parte da inadimplência no cartão de crédito também pode ser explicada pela dificuldade das famílias de administrarem as contas básicas, explica Costa. “Hoje, o cartão de crédito já não é mais utilizado para compras supérfluas. Para conseguir administrar melhor as contas do dia a dia, o consumidor utiliza o cartão.”
A crescente dificuldade das famílias em administrar o próprio orçamento pode ser atribuída a uma série de fatores, como os juros elevados — em parte provocados pela piora fiscal do Brasil —, o aumento da concorrência no sistema financeiro e o excesso da tomada de crédito por parte da população.
“Estamos falando de um sistema com juros elevados. Tem componente de juros internacionais (mais altos), tem um componente fiscal que ajuda a explicar essa taxa de juros elevada e um custo de crédito no final muito alto”, afirma Sergio Vale, economista-chefe da MB Associados. “E tem uma competição muito grande no sistema financeiro entre os bancos. Não são mais só os bancos grandes tradicionais. Tem uma quantidade grande de bancos menores que apareceram. Essa competição faz com que haja uma oferta muito grande de crédito.”
Perda de fôlego
Os elevados níveis de inadimplência e endividamento já têm afetado o fôlego dos brasileiros para consumir. No segundo trimestre, o consumo das famílias surpreendeu negativamente e recuou 0,4% — no mesmo período, a economia brasileira cresceu 0,5%.


Nos próximos meses, a expectativa é que o consumo das famílias ainda possa retomar algum crescimento diante das medidas recentes do governo Lula diante do cenário eleitoral desfavorável, como o reajuste do Bolsa Família.
“O consumo das famílias vai continuar desacelerando. Talvez o terceiro e o quarto trimestres possam ter algum efeito positivo por causa do impulso fiscal adicional que o governo Lula está fazendo”, afirma Vale.
“Mas, quando chegar no ano que vem, há um desmonte fiscal para ser feito e ainda tem uma taxa de juros elevada. Quando a gente junta tudo isso, é um consumo que, talvez, ainda consiga se manter um pouco este ano por conta da parte fiscal, do impulso fiscal do governo, mas definitivamente entra em processo de desaceleração em 2027”, acrescenta.
Deixe uma resposta
Want to join the discussion?Feel free to contribute!