Cássio Pacheco

CEO & Founder @ Torie | Founder & CMO @ MultiStudios | Business Connector | Brand Builder

O verdadeiro debate deveria ser:

o que o país entrega em troca de tudo que arrecada?

Segundo os dados apresentados, a carga tributária brasileira atingiu em 2025 seu maior nível dos últimos 15 anos.

E tem um detalhe interessante:

Federal: 21,34% → 21,60%
Estados: 8,48% → 8,38%
Municípios: 2,40% → 2,42%

Ou seja, a discussão não é simplesmente esquerda x direita, imposto x não imposto.

É uma discussão sobre eficiência.

Quem empreende no Brasil sabe que a conta não termina no imposto.

Depois dele ainda vêm:

burocracia,
juros,
custo de capital,
insegurança jurídica,
logística,
complexidade trabalhista,
regulação
e uma quantidade enorme de energia gasta simplesmente para fazer a empresa funcionar.

E mesmo assim o empresário brasileiro continua abrindo empresa, contratando, investindo e tentando crescer.

Talvez seja por isso que eu repita tanto uma coisa nas conversas que tenho com empresários e CEOs no MultiStudios Business:

empreender no Brasil é uma escola de gestão que poucas universidades conseguem reproduzir.

Você aprende a vender.
Aprende a negociar.
Aprende a controlar caixa.
Aprende a se adaptar.
E principalmente:

aprende a sobreviver.

Mas sobrevivência não deveria ser nossa principal vantagem competitiva.

Como empresário e trabalhando há anos com construção de marcas, comunicação e negócios através da Torie e do MultiStudios, acredito que o Brasil poderia produzir muito mais riqueza se gastássemos menos energia vencendo complexidades e mais energia inovando.

A pergunta que eu deixaria para empresários, gestores e economistas é:

o problema do Brasil é arrecadar 32,4% do PIB — ou é a percepção de que recebemos pouco em troca desses 32,4%?

Quero realmente saber a opinião de vocês.


Caio Camargo

Antes de perguntar quanto o varejo vai vender em 2027, precisamos perguntar quanto ele pode parar de perder. Há dinheiro comprometido em mercadoria que não gira, em tarefas refeitas, em descontos mal calculados e em vendas que movimentam a operação sem deixar resultado. Parte da preparação para o próximo ano está em enxergar essas perdas e entender por que elas continuam acontecendo.

Minha preocupação está na combinação de pressões. O orçamento do consumidor limita a compra. Os marketplaces ampliam a disputa por preço e conveniência. Contratar e manter equipes exige atenção, enquanto a discussão sobre a escala 6×1 pede planejamento. Diante disso, buscar mais clientes continuará importante, mas o crescimento precisa vir acompanhado de uma operação capaz de transformar venda em dinheiro disponível.

Vejo 2027 como o ano da eficiência e da produtividade. Cada centavo perdido reduz a capacidade de comprar melhor, remunerar a equipe e atender bem. “Os segredos estão nos centavos que estamos perdendo todos os dias.” Recuperá-los exige conhecer o negócio, fazer escolhas e preservar aquilo que o cliente valoriza. Nove pontos ajudam a organizar essa discussão.

  1. Planejar considerando o dinheiro que o consumidor tem

O cliente pode querer o produto e não conseguir comprá-lo. O custo de vida acumulado pesa, e juros e parcelas comprometem a renda antes de uma nova compra. Para quem está endividado, a falta de recursos e de orientação pode prolongar o problema. Eventuais ajustes na economia acrescentam incerteza a esse orçamento.

As bets entraram nessa disputa pelo dinheiro das famílias. A proibição das apostas abre caminhos para o dinheiro retornar ao varejo, mas ainda é cedo para saber se será mantida e quanto desses recursos voltará de fato ao mercado. Parte pode pagar dívidas ou despesas atrasadas. Há também o risco de migração para plataformas ilegais, especialmente entre quem desenvolveu dependência.

O planejamento precisa funcionar mesmo com um consumo mais fraco. Isso significa rever o que oferecer, em quais faixas de preço e sob quais condições de pagamento. Facilitar a compra sem calcular o custo do prazo apenas transfere o aperto do consumidor para o caixa da empresa.

  1. Olhar os indicadores juntos para descobrir onde está o problema

Nenhum indicador explica sozinho a saúde de uma loja. O faturamento pode subir porque os preços aumentaram, mesmo com menos clientes comprando. O tíquete médio pode crescer enquanto o volume de vendas cai. A margem percentual pode parecer boa, mas ser insuficiente para sustentar a estrutura com o movimento atual.

É preciso relacionar tíquete médio, número de clientes que compram, conversão, custo da mercadoria vendida e margem. O CMV mostra quanto custaram os produtos vendidos. A conversão ajuda a entender quantas pessoas que entraram efetivamente compraram. Juntos, esses dados permitem investigar o que está acontecendo, inclusive loja a loja dentro de uma rede. A média pode esconder uma unidade saudável e outra que exige intervenção.

Uma queda nas vendas pede perguntas diferentes. Passa menos gente pela rua? A loja deixou de atrair quem passa? As pessoas entram, mas saem sem comprar? Cada situação pede uma resposta. Melhorar a vitrine pode ajudar a atrair. Corrigir falta de produto, preço ou atendimento pode melhorar a conversão. Dar desconto sem esse diagnóstico corre o risco de reduzir a margem sem resolver a causa.

  1. Entender a conta das lojas que atraem pelo preço

Em parte do comércio local, vejo uma nova versão das antigas lojas de R$ 1,99. Os valores mudaram. Aparecem propostas com produtos até R$ 8, R$ 10 ou R$ 20. A lógica é forte: primeiro o cliente entra pelo preço, depois escolhe o que leva. A oportunidade percebida vem antes da escolha do produto.

Esse formato exige compras bem negociadas, giro e volume. Preço baixo com margem pequena deixa pouco espaço para erro. Se outras lojas repetem a proposta na mesma região, o público pode se dividir e reduzir justamente o volume de que cada operação precisa.

Antes de copiar o modelo, o lojista precisa conhecer seu custo, quantas vendas pagam a estrutura e quanto sobra depois delas. Também precisa renovar a oferta de forma coerente. Encher a loja de mercadoria parecida com a do vizinho, sem uma razão para o cliente escolher a sua, aumenta o estoque e mantém a disputa concentrada no preço.

  1. Participar dos marketplaces com critério

A conveniência das plataformas aumenta o desafio de levar o cliente até a loja. Para um produto fácil de comparar, preço, prazo e disponibilidade podem decidir a compra. Reclamar dessa concorrência não muda o lugar onde o consumidor pesquisa e compra.

Participar pode fazer sentido quando existe demanda para a sua oferta e a conta fecha. A análise precisa chegar ao pedido: comissão, publicidade, frete, embalagem, impostos e devoluções alteram o resultado. Um produto pode funcionar em um canal e perder dinheiro em outro. Uma promoção pode aumentar as vendas e exigir um esforço que a margem não remunera.

Vale escolher quais itens vender, qual preço sustenta a operação e quais condições fazem sentido. O marketplace pode ampliar o alcance do negócio, mas não dispensa gestão. Volume sem resultado pode financiar o crescimento da plataforma enquanto enfraquece o lojista. A loja física também precisa transformar proximidade e rapidez em vantagens que o cliente perceba.

  1. Fazer a visita à loja valer a pena

Ninguém PRECISA de mais uma loja física. As pessoas conseguem comprar muitos produtos sem entrar numa loja física hoje. Ainda assim, continuam buscando contato, prazer, descoberta e relacionamento. E esse é o principal papel da loja física. Uma visita pode ser uma pausa na rotina, uma conversa ou a oportunidade de experimentar algo antes de decidir. Há espaço para o comércio que entende essas motivações.

Isso muda o papel do vendedor. Ele pode ajudar a escolher, explicar diferenças e indicar o que serve à necessidade do cliente. Essa curadoria exige conhecer os produtos e ouvir. Empurrar uma oferta para fechar a venda do dia pode comprometer a confiança necessária para a próxima compra.

Menos “Vender a dor”, vendedor, empurrando, e mais “Curar a dor”, curador, ajudando o cliente na melhor escolha.

A loja também pode apoiar entregas e retiradas, demonstrar produtos e manter a conversa depois da visita. Mas a experiência começa no básico. O lojista reclama de pouco movimento e do preço do marketplace. O consumidor pode estar reclamando de atendimento ruim, produto em falta e preço sem justificativa. Antes de inventar uma atração, vale verificar se comprar ali é simples e agradável.

  1. Organizar o trabalho e cuidar de quem atende

A discussão sobre a escala 6×1 pede preparação, qualquer que seja o desfecho das propostas. Uma eventual mudança poderá exigir reorganização de equipes e ampliar a pressão sobre contratações e salários. O efeito dependerá das regras aprovadas e de como o trabalho está distribuído hoje.

Há lojas em que a equipe passa tempo procurando mercadoria, corrigindo informações e repetindo tarefas. Horários mal dimensionados podem deixar gente ociosa num período e faltar atendimento em outro. Conhecer essas rotinas permite avaliar onde reorganizar o trabalho e onde automatizar.

Reter profissionais faz parte dessa conta. Salário importa, assim como previsibilidade de horários, liderança e condições de trabalho. Uma loja sempre desfalcada sobrecarrega quem fica e volta a gastar para contratar e treinar. A produtividade depende também de dar à equipe condições para trabalhar bem. Cortar pessoas sem entender o serviço que precisa ser feito pode apenas deslocar o custo para o atendimento.

  1. Aproximar estoque, margem e caixa

Comprar com desconto parece uma vantagem até a mercadoria parar de vender. O dinheiro fica preso, o espaço é ocupado e a liquidação pode consumir a margem imaginada na compra. A decisão precisa considerar quanto a loja consegue vender e em quanto tempo.

Isso pede revisão de quantidades, reposição e produtos que já não justificam sua presença. Um item parado merece uma decisão. Mantê-lo indefinidamente para evitar reconhecer uma compra ruim continua custando ao negócio.

Também é preciso acompanhar os prazos. Uma empresa pode vender mais e ficar com menos dinheiro disponível se paga o fornecedor antes de receber do cliente. Se o crescimento exige compras maiores, o caixa pode apertar ainda mais. Negociar prazos e aproximar compras da demanda ajuda a evitar que uma boa venda no relatório se transforme em urgência financeira.

  1. Usar a inteligência artificial com um objetivo claro

A inteligência artificial pode ajudar o pequeno varejista a produzir conteúdo, organizar informações e analisar vendas. Sua utilidade aparece quando facilita uma decisão ou reduz trabalho. Identificar um produto encalhado e entender o histórico de procura são usos mais úteis do que gerar relatórios que ninguém consulta.

É preciso definir o problema, conferir a qualidade das informações e revisar o resultado. Uma ferramenta trabalhando com estoque incorreto não corrige a operação. Pode espalhar o erro mais rápido. O benefício precisa justificar o custo e o tempo de uso.

Do lado do consumidor que usa IA para pesquisar, a necessidade continua concreta. Ele pode querer encontrar um produto perto, rápido e barato ou buscar recomendações para uma experiência. Ter informações claras sobre oferta, disponibilidade e atendimento ajuda nessa escolha. A tecnologia aumenta a importância de organizar bem o que a empresa já deveria conhecer.

  1. Recuperar perdas sem destruir valor

Eficiência exige distinguir desperdício daquilo que sustenta a escolha do cliente. Reduzir a qualidade de um insumo, dificultar uma troca ou deixar a equipe sem condições de atender pode melhorar uma linha de despesa, porém, pode prejudicar a próxima venda.

Antes de cortar, vale perguntar o que será perdido junto com a economia. O produto continua entregando o que promete? O cliente consegue comprar com a mesma facilidade? O atendimento consegue resolver o problema? Se a percepção de qualidade piora, o custo pode reaparecer em reclamações, devoluções e clientes que deixam de voltar.

No Excel, é fácil reduzir uma despesa sem enxergar o efeito sobre quem compra. Na loja, esse efeito faz parte da conta.

Preparar 2027 exige ligar os números à operação e à experiência do consumidor. Há espaço para recuperar dinheiro que se perde todos os dias e usá-lo para construir um negócio mais saudável. Esse trabalho começa agora. Cada centavo conta.

E se esse texto te fez pensar, faça acontecer.

Caio Camargo
Em chamada de capa, Folha de S.Paulo relata que os mais ricos vêm se endividando cada vez mais nos últimos três anos no cartão de crédito rotativo e no cheque especial, enquanto essas modalidades de empréstimo encolheram entre os que ganham menos, segundo o Banco Central.
O veículo frisa que 71,9% das famílias com renda acima de dez salários estão endividadas, de acordo com dados de setembro da CNC

Levantamento de alvarás mostra avanço dos serviços e da tecnologia, enquanto a participação do comércio varejista recuou entre 2016 e 2026

Rodolfo Luis Kowalski / Bem Parana

Base de Alvarás da Prefeitura de Curitiba revela como o perfil de negócios no Centro de Curitiba se transformou nos últimos 10 anos (Foto: Franklin de Freitas)
O Centro de Curitiba passou por uma importante transformação ao longo dos últimos dez anos. Entre 2016 e 2026, revelam dados da Prefeitura de Curitiba, o número de alvarás de funcionamento registrados no bairro cresceu de maneira expressiva. Mais do que isso, porém, o perfil das atividades econômicas também mudou. Enquanto o comércio tradicional perdeu espaço, outros segmentos ascenderam e ganharam protagonismo. Entre eles estão os serviços especializados, com destaque para as atividades jurídicas, administrativas e de tecnologia.

O levantamento, feito pelo Bem Paraná por meio da Base de Alvarás disponibilizada pela Secretaria Municipal de Finanças, revela, primeiramente, que cada vez mais negócios estão ocupando a região central da Capital. Em outubro de 2016, eram 36.595 alvarás no bairro. Já em outubro deste ano, o número subiu para 47.384. Uma alta de 29,5%, portanto, com o ganho de quase 11 mil alvarás em dez anos. Importante destacar que esse número, contudo, não significa necessariamente que a região ganhou o mesmo número de lojas ou estabelecimentos físicos.

Essa expansão, entretanto, não ocorreu de maneira uniforme entre os diferentes setores. E um dos principais indicativos da mudança no perfil econômico do Centro está justamente na evolução da participação do comércio e dos serviços no conjunto de alvarás registrados no bairro.

Em 2016, 6.634 alvarás no Centro diziam respeito ao comércio varejista. Em 2026, já são 6.756, um avanço de 1,8%. Há dez anos, no entanto, o setor respondia por 18% dos alvarás no Centro; hoje, fica com 14,2% – ou seja, perdeu 3,8 pontos porcentuais de participação.

O setor de serviços, por sua vez, avançou de forma expressiva. Há dez anos, eram 24.625 alvarás; hoje, são 34.805, um crescimento de 41,3%. Com isso, a participação dos serviços no total de alvarás do Centro passou de 66,9% para 73,3%. Um avanço que se faz notar ainda pelo ranking de atividades dos negócios no Centro de Curitiba.

Lojas de roupas perdem liderança pros advogados

Há dez anos, o comércio de vestuário era a atividade mais comum no Centro de Curitiba, com 1.691 alvarás. Na sequência apareciam cabeleireiros (1.414), médicos (942), serviços advocatícios (865) e restaurantes (808). Além disso, lanchonetes (719), consultoria em gestão (622), dentistas (595), manicures (535) e serviços de escritório (465) também apareciam com destaque.

Já neste ano, o cenário mudou de forma importante. Primeiro, as lojas de roupas não estão mais na liderança do ranking. Esse posto agora pertence aos negócios de serviços advocatícios, que praticamente dobraram em número: 1.729. O comércio de vestuário, por sua vez, caiu para a segunda posição, com 1.628 alvarás (63 a menos do que 10 anos atrás). Em seguida, os cabeleireiros, com 1.414 alvarás – exatamente o mesmo número registrado em 2016, curiosamente.

O setor da tecnologia, no entanto, merece um destaque à parte. Isso porque duas atividades que estavam fora das 90 mais comuns em 2016 passaram a figurar entre as dez primeiras em 2026.

A consultoria em TI, por exemplo, ocupava em 2016 o 94º lugar no ranking de atividades. Hoje, a atividade ocupa a sexta posição: de 84 alvarás, passou-se para 929, um crescimento impressionante de 1.006%.

Da mesma forma, os alvarás para negócios envolvidos com o desenvolvimento de software também dispararam. Havia 82 registros há 10 anos, em 96º lugar. Hoje, já são 790. Um crescimento de 863% que fez a atividade saltar para o 10º lugar.

Finalmente, temos ainda a expansão dos serviços de escritório e apoio administrativo. Eles passaram de 465 para 1.373 alvarás, crescimento de 195,3%, saltando da décima para a quarta posição. É um avanço ainda maior, em números absolutos, que o dos serviços advocatícios.

Mais da metade dos alvarás de 2016 permanece nos registros atuais

Apesar das transformações no perfil econômico do Centro de Curitiba, uma parcela expressiva dos negócios registrados na região há dez anos continua aparecendo nas bases municipais. Dos 36.595 alvarás identificados em outubro de 2016, 20.241 também constam na relação de outubro de 2026. Isso significa que 55,3% dos registros de uma década atrás ainda aparecem no levantamento mais recente.

Para identificar a continuidade dos negócios, o Bem Paraná cruzou não apenas os números dos alvarás, mas também os nomes empresariais e os endereços informados nas duas bases. O resultado revelou que 19.003 registros apresentam coincidência nos três critérios, o equivalente a 51,9% dos alvarás de 2016.

Os dados indicam, portanto, uma expressiva permanência cadastral de atividades econômicas no bairro, mesmo diante das mudanças observadas ao longo da década. Isso não significa, necessariamente, que todos esses estabelecimentos tenham funcionado ininterruptamente durante os dez anos, mas demonstra que mais da metade dos registros antigos apresenta correspondência com aqueles encontrados atualmente.

As taxas de permanência cadastral, contudo, variam significativamente entre as diferentes atividades econômicas ou registros de profissionais autônomos. Entre aquelas que tinham pelo menos 100 alvarás em 2016, os maiores percentuais de correspondência foram registrados entre pesquisadores de mercado (90,6%), manicures (90,3%), digitadores (90,1%), artesãos (89,7%) e pedreiros (89,3%). Também se destacaram cabeleireiros (89%), garçons (88,9%), costureiros (86,8%) e motoristas de táxi (86,3%).

Na outra ponta, as menores taxas de correspondência foram identificadas entre atividades de suporte técnico de TI (23,1%), estética e cuidados de beleza (27,3%), atendimento médico ambulatorial (29%), treinamento profissional e gerencial (29,9%), estacionamentos de veículos (30,5%), serviços combinados de escritório (31,8%) e holdings não financeiras (32,5%).

Os resultados mostram que a transformação econômica do Centro também foi acompanhada por diferentes graus de renovação cadastral entre as atividades. É o caso dos serviços combinados de escritório, que quase triplicaram em número de alvarás, embora menos de um terço dos registros identificados em 2016 apresente correspondência em 2026. As taxas, contudo, não devem ser interpretadas como indicadores de sobrevivência empresarial, já que não comprovam o funcionamento ininterrupto dos negócios ao longo da década.

Rodolfo Luis Kowalski

Jornalista do Bem Paraná/Jornal do Estado desde 2011.

Pesquisa da FGV/Ibre mostra que 25% dos brasileiros estão pegando empréstimo para quitar despesas essenciais, maior índice desde 2022

Depois de pagar as contas básicas e as dívidas, sobre muito pouco para gastar com outras coisas ou fazer algum investimento.

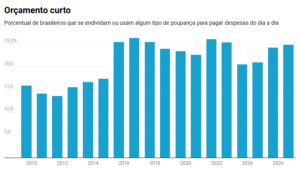
Sem folga no orçamento doméstico, os brasileiros estão recorrendo a algum tipo de poupança ou até mesmo se endividando para conseguir pagar contas básicas, como água, luz e gás.

Em setembro, 24,9% dos brasileiros estavam contraindo dívidas ou perdendo parte do seu patrimônio para quitar despesas do dia a dia, segundo um levantamento do Instituto Brasileiro de Economia da Fundação Getúlio Vargas (FGV/Ibre). É o maior porcentual para o mesmo mês desde 2022 (25,4%).

A fatia de brasileiros que atualmente enfrenta alguma fragilidade no orçamento se aproxima do patamar observado em períodos econômicos difíceis, como o do biênio de 2015 e 2016, quando o País foi abalado por uma dura recessão, e dos anos seguintes aos efeitos econômicos provocados pela pandemia de covid-19.

Fonte: FGV/Ibre

O que chama a atenção dos analistas é que a situação delicada das famílias brasileiras se dá num contexto de pleno emprego, embora a economia já dê alguns sinais de desaquecimento. No trimestre encerrado em agosto, a taxa de desemprego foi de 5,3%, a mais baixa para o período desde 2012, quando começou a série histórica da Pesquisa Nacional por Amostra de Domicílios Contínua (Pnad Contínua), divulgada pelo Instituto Brasileiro de Geografia e Estatística (IBGE).

“O que eu vejo de pior nesse cenário é que o mercado de trabalho está entrando numa fase de um pouco mais de estabilidade e, ao mesmo tempo, o que temos visto é que as condições das famílias também têm piorado, porque elas estão muito endividadas”, afirma Rodolpho Tobler, pesquisador do FGV/Ibre.

“Por mais que esse endividamento não seja tão recente — é algo que já vem acontecendo —, eu entendo que, em outros momentos, o mercado de trabalho poderia estar compensando essa percepção pior. A situação financeira não estava tão boa, mas, ao mesmo tempo, a renda do trabalho estava subindo; havia algum viés de melhora vindo do mercado de trabalho. Esse lado de entrada de recursos acabou ficando um pouco mais estável”, acrescenta.

Os números detalhados do Ibre mostram que a dificuldade no orçamento familiar atinge tanto as famílias de mais baixa renda como as de renda mais alta. No dado de setembro, 25,7% das pessoas com renda familiar acima de R$ 4,8 mil estavam se endividando ou se desfazendo de algum tipo de poupança para pagar as contas do dia a dia. Entre aquelas com renda de até R$ 4,8 mil, eram 24,3% dos brasileiros nessa condição.

“O porcentual de pessoas de famílias com renda mais alta superou o de renda mais baixa, mas isso é um efeito pontual desse mês de setembro”, diz Tobler. “Isso pode ter muito a ver com a questão do Desenrola. A gente já viu que, quando tem algum anúncio do Desenrola, há uma queda na parcela do endividamento das famílias.”

Assunto de campanha eleitoral

A fragilidade do orçamento das famílias colocou o tema do endividamento na campanha eleitoral deste ano. O senador Flávio Bolsonaro (PL), por exemplo, sinalizou com a possibilidade de usar a Caixa Econômica Federal para comprar e renegociar as dívidas. No final do primeiro turno, o presidente Lula (PT) anunciou uma nova versão do Desenrola, proposta que prevê a compra de dívidas antigas das famílias pelo governo com desconto.

No Brasil, em agosto, eram quase 84 milhões de pessoas inadimplentes, segundo o último balanço da Serasa. Desse contingente, 20,71% tinham contas básicas atrasadas. Esse tipo de inadimplência só é mais baixo do que o observado no segmento de bancos e cartões de crédito (27,37%).

Em São Paulo, onde o custo de vida é mais elevado, as contas básicas representam a principal fonte de inadimplência dos consumidores. A fatia é de 28,58%, um pouco à frente da inadimplência com bancos e cartões (27,31%).

“Em média, o consumidor paulistano deve aproximadamente R$ 8 mil e tem um custo de vida que fica na casa dos R$ 4,3 mil. É como se ele devesse o dobro do que ele precisa para sobreviver”, diz Rodrigo Costa, especialista da Serasa em educação financeira. “Isso configura um endividamento além do previsto, do que o consumidor consegue suportar, e isso impacta nas contas do dia a dia.”

Uma parte da inadimplência no cartão de crédito também pode ser explicada pela dificuldade das famílias de administrarem as contas básicas, explica Costa. “Hoje, o cartão de crédito já não é mais utilizado para compras supérfluas. Para conseguir administrar melhor as contas do dia a dia, o consumidor utiliza o cartão.”

A crescente dificuldade das famílias em administrar o próprio orçamento pode ser atribuída a uma série de fatores, como os juros elevados — em parte provocados pela piora fiscal do Brasil —, o aumento da concorrência no sistema financeiro e o excesso da tomada de crédito por parte da população.

“Estamos falando de um sistema com juros elevados. Tem componente de juros internacionais (mais altos), tem um componente fiscal que ajuda a explicar essa taxa de juros elevada e um custo de crédito no final muito alto”, afirma Sergio Vale, economista-chefe da MB Associados. “E tem uma competição muito grande no sistema financeiro entre os bancos. Não são mais só os bancos grandes tradicionais. Tem uma quantidade grande de bancos menores que apareceram. Essa competição faz com que haja uma oferta muito grande de crédito.”

Perda de fôlego

Os elevados níveis de inadimplência e endividamento já têm afetado o fôlego dos brasileiros para consumir. No segundo trimestre, o consumo das famílias surpreendeu negativamente e recuou 0,4% — no mesmo período, a economia brasileira cresceu 0,5%.

Em altaEconomia
Tributaristas preveem escalada na judicialização com o split payment, introduzido pela reforma
Inteligência artificial viabiliza negócio digital para quem está começando
Bancos ganham ‘um Santander’ na B3 em semana pós-1° turno

Nos próximos meses, a expectativa é que o consumo das famílias ainda possa retomar algum crescimento diante das medidas recentes do governo Lula diante do cenário eleitoral desfavorável, como o reajuste do Bolsa Família.

“O consumo das famílias vai continuar desacelerando. Talvez o terceiro e o quarto trimestres possam ter algum efeito positivo por causa do impulso fiscal adicional que o governo Lula está fazendo”, afirma Vale.

“Mas, quando chegar no ano que vem, há um desmonte fiscal para ser feito e ainda tem uma taxa de juros elevada. Quando a gente junta tudo isso, é um consumo que, talvez, ainda consiga se manter um pouco este ano por conta da parte fiscal, do impulso fiscal do governo, mas definitivamente entra em processo de desaceleração em 2027”, acrescenta.

Cássio Pacheco  /  LINKEDIN


CEO & Founder @ Torie | Founder & CMO @ MultiStudios

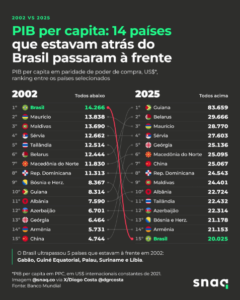
Em 2002, o Brasil tinha um PIB per capita superior ao de países como China, Tailândia, República Dominicana e Maurício.

Em 2025, todos eles já estavam à nossa frente.

14 países que estavam atrás do Brasil nos ultrapassaram em pouco mais de duas décadas.

E aqui está a pergunta que incomoda:

Como um país com tantos recursos naturais, um mercado consumidor gigantesco e empresários tão resilientes consegue perder tantas posições?

A resposta passa por produtividade, educação, infraestrutura, inovação, segurança jurídica e capacidade de transformar oportunidades em crescimento.

Enquanto outros países criaram condições para acelerar seus negócios, o empreendedor brasileiro continua gastando uma energia enorme tentando superar burocracia, impostos e insegurança econômica.

E falo isso como empresário.

À frente da Torie e do MultiStudios, tenho a oportunidade de conversar com CEOs, fundadores, investidores e empreendedores de diferentes setores.

E uma coisa fica cada vez mais clara:

O Brasil tem empresários capazes de competir com qualquer mercado do mundo. Mas precisamos de um ambiente que permita competir de verdade.

Marketing, tecnologia, inteligência artificial, comunicação e construção de marca são fundamentais para gerar competitividade.

Mas nenhuma estratégia empresarial consegue resolver, sozinha, os problemas estruturais de um país.

O Brasil não precisa apenas de empresas que sobrevivam às dificuldades.

Precisa criar condições para que empresas brasileiras se tornem líderes globais.

E agora deixo uma provocação:

O maior problema do Brasil é a falta de boas políticas públicas ou a nossa dificuldade de pensar no desenvolvimento do país acima dos interesses políticos?

Quero ouvir empresários e empreendedores. 👇

#Economia #Brasil #Empreendedorismo #Negócios #PIB #Produtividade #Investimentos #Marketing #Liderança #Torie #MultiStudios #CassioPacheco

Os números mencionados seguem o gráfico enviado, que utiliza PIB per capita ajustado por paridade de poder de compra (PPC). Esse indicador não mede diretamente renda individual nem todos os aspectos da qualidade de vida.

Brasileiros consideram que ter tempo para si se tornou um privilégio – Rev. Dig. Amanha

Esse conteúdo é parte integrante da edição 353 da revista AMANHÃ.

Pedir uma comida diferente depois de um dia difícil, pagar mais por uma entrega rápida ou escolher um serviço mais confortável são hábitos que vêm ganhando espaço no consumo. No Brasil, 77% dos brasileiros consideram que ter tempo para si se tornou um privilégio.

O dado faz parte da pesquisa “Status Quo do Me Mimei”, da Casa Mundo Latam, consultoria latino-americana de inteligência de mercado, comportamento e tendências de consumo. O estudo analisa como o cansaço e a falta de tempo têm influenciado as escolhas dos consumidores e contribuído para o crescimento da chamada economia do “eu mereço”.

O levantamento aponta que a preocupação financeira lidera os fatores que mais pesam na rotina dos entrevistados. Ao mesmo tempo, produtos e serviços capazes de oferecer mais conforto continuam sendo vistos como formas de reduzir o desgaste cotidiano. Se antes pagar mais estava associado principalmente à exclusividade ou ao status, hoje essa decisão aparece cada vez mais ligada ao desejo de reduzir atritos cotidianos e conquistar uma rotina mais confortável, previsível e segura.

Quando pagam mais por uma experiência melhor, 55% dos brasileiros afirmam buscar mais conforto, 51% querem evitar problemas, 49% procuram mais segurança e 37% desejam ganhar tempo. A exclusividade aparece na última posição, mencionada por 18% dos entrevistados. Para 52% dos brasileiros, experiências consideradas básicas funcionam mal justamente para incentivar a contratação de versões pagas ou premium. Somando aqueles que concordam parcialmente, esse percentual chega a 94%, reforçando a sensação de que aquilo que antes era considerado suficiente passou a exigir um investimento adicional.

O levantamento também identifica situações em que os entrevistados afirmam pagar mais para evitar estresse, espera ou imprevistos. A saúde lidera esse movimento, citada por 61% dos brasileiros, seguida por comida (44%), lazer (37%) e transporte por aplicativo (31%). O levantamento da Casa Mundo Latam ouviu 524 pessoas no Brasil, México, Colômbia e Argentina, em julho de 2026, para investigar como o cansaço tem transformado a relação dos latino-americanos com o consumo, o conforto e o bem-estar.