O Congresso Nacional decidiu nesta quinta-feira (10) derrubar o veto integral (VET 8/2022) ao Projeto de Lei Complementar (PLP) 46/2021. Esse projeto institui um programa de renegociação de dívidas para pequenas e microempresas. No Senado, foram 65 votos a 2 pela derrubada do veto. Na Câmara dos Deputados, foram 430 votos pela derrubada do veto e apenas 11 votos pela sua manutenção, além de uma abstenção.

A renegociação prevista no projeto será feita por meio do Programa de Reescalonamento do Pagamento de Débitos no Âmbito do Simples Nacional (Relp). De autoria do senador Jorginho Mello (PL-SC), o projeto havia sido aprovado no Senado em 5 de agosto do ano passado, na forma do substitutivo do senador Fernando Bezerra Coelho (MDB-PE), e em 16 de dezembro pela Câmara dos Deputados.

Jorginho Mello anunciou em Plenário um acordo com o governo federal para a derrubada do veto. Ele disse que o governo reconhece a importância do Relp como forma de estimular o crescimento econômico do país. Segundo o senador, a derrubada do veto pode beneficiar cerca de 650 mil pequenos negócios.

— É para os que sofreram na pandemia que nós trabalhamos. [A derrubada do veto] é uma forma de ajudar os pequenos empresários a gerar emprego e crescimento para o Brasil — afirmou ele.

O programa concede descontos sobre juros, multas e encargos proporcionalmente à queda de faturamento no período de março a dezembro de 2020, em comparação com o período de março a dezembro de 2019. Empresas inativas no período também podem participar. 

Razões do veto

Na mensagem de veto (agora derrubado pelo Congresso), a Presidência da República havia alegado a constatação de vício de inconstitucionalidade e contrariedade ao interesse público, pois, segundo o governo, o benefício fiscal implicaria renúncia de receita. Haviam sido consultados o Ministério da Economia e a Advocacia-Geral da União.

Fonte: Agência Senado

No último ano, a deterioração das condições de consumo impactou mais o comércio negativamente do que a covid-19. É o que aponta a análise da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), com base na Pesquisa Mensal de Comércio (PMC) de dezembro de 2021, divulgada hoje pelo Instituto Brasileiro de Geografia e Estatística (IBGE). Os números indicam que, mesmo repassando apenas menos da metade da inflação ao consumidor final, o setor não conseguiu apresentar crescimento superior a 2% (1,4%) pela sexta vez em sete anos.

Segundo o estudo da CNC, em 2020, a crise sanitária ditou predominantemente o ritmo das vendas, levando o varejo a registrar um aumento anual de 1,2%. Já em 2021, a aceleração dos preços justificou o fraco desempenho do segmento de 1,4%. Em dezembro de 2020, a taxa de inflação acumulada em doze meses, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), estava em 4,52%. Um ano depois, pressionada não somente pelas tarifas, mas também disseminada pelo índice, acelerou para 10,06%.

O presidente da entidade, José Roberto Tadros, avalia que o desemprego elevado e as taxas de juros em aceleração certamente contribuíram para o resultado de 2021; no entanto, o declínio das condições de consumo teve o maior impacto nas vendas, mesmo com o avanço econômico de 4,5% após queda de 3,9% em 2020. “A inflação reduziu o poder de compra e esfriou a demanda por produtos ao longo do ano. Além disso, incapazes de reter os reajustes do atacado, os varejistas se viram obrigados a repassar parcialmente a alta de custos aos consumidores finais.”

Na média, o varejo absorveu mais da metade da alta recebida do atacado (+27,6%), repassando apenas 12,2% aos compradores. Excetuando o comércio automotivo, cujos preços no varejo (+17,1%) subiram ligeiramente acima do atacado (+16,6%), os demais segmentos foram obrigados a sacrificar margens ao longo de 2021, com percentuais de retenção de repasses que chegaram a 68%, no caso do comércio de materiais de construção (+58,1% no atacado e +18,7% no varejo).

Entre altos e baixos

De acordo com a PMC, em dezembro de 2021, o volume de vendas do comércio varejista caiu 0,1% em relação ao mês anterior. Já na comparação com dezembro de 2020, a queda foi de 2,9%, a quinta retração consecutiva nesta base comparativa. E, enquanto em 2020, 18 das 27 unidades da Federação registraram aumento real das vendas, no ano passado, apenas 13 apresentaram expansão. Destacaram-se positivamente os Estados do Piauí (+9,8%), Pará (+7,1%) e Amapá (+8,5%).

Subsetorialmente, as maiores taxas positivas ocorreram nos segmentos automotivo (+14,9%); de tecidos, vestuário e calçados (+13,8%); e de artigos de uso pessoal e doméstico (+12,7%). Entretanto, nos três casos, as vendas mensais continuaram situadas abaixo do nível verificado antes do início da pandemia (-6,9%, -4,6% e-2,0%, respectivamente). O destaque negativo ficou por conta do varejo de alimentos (-2,3% ante 2020 e apenas 1,0% acima do registrado em fevereiro do ano anterior).

O economista da CNC responsável pela pesquisa, Fabio Bentes, avalia que, apesar de ter sido severamente castigado pela crise sanitária em 2020, o comércio conseguiu crescer pelo quinto ano seguido e se aproximar da normalização operacional ao longo de 2021. “Esse cenário se traduziu no quase restabelecimento da circulação de consumidores ao nível pré-pandemia. Embora o ano tenha se iniciado sob a sombra da segunda onda da crise de contaminações pelo novo coronavírus, a desaceleração do número de casos graves da doença, decorrente do avanço na vacinação, viabilizou o aumento da circulação dos consumidores nos meses subsequentes”, observa.

Segundo levantamento feito pela CNC, com base em dados do Google Mobility, a circulação de consumidores, que havia recuado 23% nos três primeiros meses do ano, cresceu 67% até dezembro, apesar da influência do avanço da variante Ômicron no último mês de 2021. Em dezembro de 2020, o fluxo de consumidores nas lojas estava 29% abaixo do normal e, um ano depois, 9% aquém do período pré-pandemia.

Segundo Bentes, a tendência para 2022 é que o setor sofra menos com os efeitos decorrentes da crise sanitária e da inflação. “Apesar desses alívios, a expectativa de um crescimento econômico inferior a 0,5% neste ano e a incerteza inerente a 2022 deverão limitar a retomada do mercado de trabalho, a principal fonte de recursos para consumo”, estima. Diante deste cenário, sem alterações significativas desde a sua última projeção, a CNC manteve a expectativa de alta de 0,9% nas vendas deste ano.

Fonte: https://www.fenacor.org.br/noticias/cnc-inflacao-alta-impediu-aceleracao-das-vend

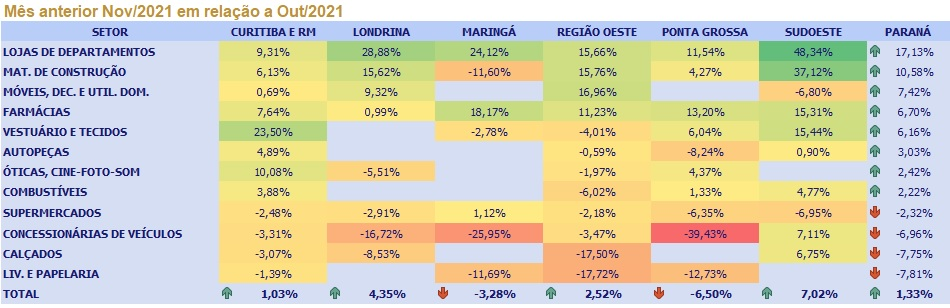
A Pesquisa Conjuntural da Federação do Comércio de Bens, Serviços e Turismo (Fecomércio PR) relativa ao mês de novembro de 2021 mostra que o varejo teve crescimento de 1,33% em relação a outubro. O bom desempenho foi movido pelas lojas de departamentos (17,13%), materiais de construção (10,58%), móveis, decorações e utilidades domésticas (7,42%), farmácias (6,70%) e vestuário e tecidos (6,16%), setores que se beneficiaram pela Black Friday.

Porém, as vendas nesta edição da data promocional ficaram aquém das registradas em 2020. Na comparação de novembro/2021 com novembro/2020 o faturamento dos estabelecimentos comerciais paranaenses teve redução de 1,75%, demonstrando que a Black Friday não foi suficiente para alavancar o varejo. As lojas de departamentos, que tradicionalmente aderem a essa campanha de descontos, registraram queda de 14,43% na comparação com novembro de 2020. Da mesma forma, as vendas de móveis, decorações e utilidades domésticas caíram 9,48%.

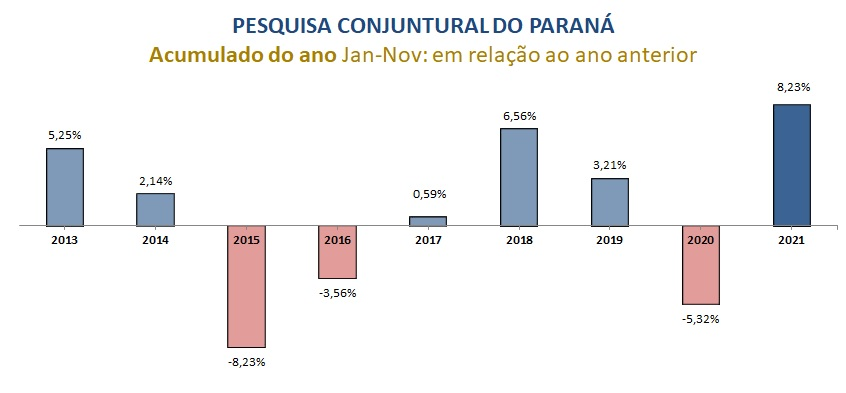
Mesmo assim, o comércio paranaense acumula alta de 8,23% de janeiro a novembro, consolidando a retomada dos negócios. Os ramos que mais se destacaram na parcial de 2021 foram calçados (19,50%), óticas, cine-foto-som (17,94%), materiais de construção (17,25%), autopeças (14,97%), vestuário e tecidos (14,60%) e farmácias (12,44%).

Análise regional

Somente Maringá e Ponta Grossa apresentaram resultados negativos em novembro, com quedas de 3,28% e 6,50%, respectivamente, em relação a outubro. O melhor desempenho foi registrado pela região Sudoeste, com elevação de 7,02%, seguida por Londrina (4,35%), Oeste (2,52%) e Curitiba e RM (1,03%).

No acumulado parcial de 2021 o saldo é positivo em todas as regiões: Londrina (19,88%), Curitiba e RM (6,76%), Sudoeste (6,13%), Maringá (5,05%), Oeste (3,83%) e Ponta Grossa (3,67%).

Fonte: https://www.fecomerciopr.com.br/sala-de-imprensa/noticia/pesquisa-conjuntural-nov2021/

O ano começou com expectativas positivas para o comércio, de acordo com a Intenção de Consumo das Famílias (ICF) de janeiro. O indicador apurado pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) alcançou neste mês o patamar de 76,2 pontos, o maior nível desde maio de 2020 (81,7 pontos). Apesar de ter permanecido abaixo do nível de satisfação de 100 pontos (o que acontece desde abril de 2015), com o ajuste sazonal, a série apresentou crescimento de 1,1%, após dois meses de retração, e elevação de 3,6%, na comparação com janeiro de 2021.

O principal destaque positivo foi o índice de emprego atual, que contou com aumento de 2,6%. O item sobre a perspectiva de consumo também mostrou expansão de 2,5%, a segunda consecutiva, além de alcançar o maior patamar desde abril de 2020 (81 pontos). Assim como o indicador de renda atual, que, apesar da alta inflação, atingiu o melhor nível desde junho de 2021, registrando 82,7 pontos, com crescimento de 0,5% este mês.

Para o presidente da CNC, José Roberto Tadros, os dados indicam que, apesar das incertezas para este ano, os consumidores estão confiantes em um crescimento econômico. “Os números relativos à percepção do mercado de trabalho apontam que as pessoas se sentem um pouco mais seguras em relação à situação atual. E, apesar de ainda não representar a maior parte das famílias, a parcela que pretende aumentar seu consumo nos próximos meses alcançou o maior percentual desde abril de 2020, dando sinais favoráveis para o comércio neste início de ano”, avalia.

O indicador de acesso ao crédito apresentou a queda mais expressiva da pesquisa: 1% em relação ao mês anterior e 7,4% na comparação com janeiro de 2021. A economista da CNC responsável pela pesquisa, Catarina Carneiro da Silva, explica que a redução está relacionada ao encarecimento do crédito. “Isso é consequência do aumento dos juros, ocasionado pela alta inflacionária, que também reduz o poder de compra. Ambos os fatores representam maiores dificuldades para os consumidores”, detalha.

Em janeiro, o índice que mede o momento [de compra] para duráveis teve a quinta retração mensal seguida, de 0,8%, e uma queda de 5,7% na comparação anual. Entre os consumidores, 75% acreditam ser um momento negativo para compras desses tipos de produtos, percentual um pouco abaixo do 75,2% observados em dezembro de 2021.

Considerando a análise por grupos de renda, o nível de insatisfação das famílias com ganhos abaixo de dez salários mínimos mostrou crescimento mensal de 1,1% e anual de 1,7%. Já na faixa com renda superior a dez salários mínimos, as variações foram de 1% em relação ao mês anterior e de 10,5% na comparação com janeiro de 2021, revelando que as famílias com maior renda estão evoluindo mais favoravelmente em relação ao ano passado e sendo mais beneficiadas com a flexibilização do isolamento social.

Fonte: https://amanha.com.br/categoria/economia/intencao-de-consumo-volta-a-subir-em-janeiro

O risco fiscal foi o principal determinante do desempenho da economia brasileira e dos preços dos ativos financeiros (câmbio, juros e bolsa) em 2021. Com as previsões de déficit primário de R$ 220 bilhões e a dívida em 100% do PIB no início do ano, os preços dos ativos financeiros mostraram forte queda no primeiro trimestre. Com desvalorização cambial e preços das commodities em alta, a inflação acelerou, forçando o Banco Central a aumentar a taxa de juros já em março e a adotar uma política monetária mais dura que o esperado.

O bom desempenho do PIB (crescimento de 1,3% t/t), e o surpreendente superávit primário do primeiro trimestre (R$ 51,6 bilhões) reverteu as expectativas e os preços dos ativos entraram em trajetória de elevação.

A mudança no teto do gasto gerou perda de credibilidade do regime fiscal e pressão negativa sobre os preços dos ativos. A economia entrou em desaceleração. O PIB recuou — 0,4% no segundo e — 0,1% no terceiro trimestre do ano.

A queda do número de casos e de óbitos, o fim das medidas de isolamento social e a mobilidade urbana, evitaram uma desaceleração mais acentuada. A demanda por serviços mostrou forte elevação. O mercado de trabalho reagiu e a taxa de desemprego caiu de 14,9% da força de trabalho no primeiro trimestre para 12,1% no trimestre encerrado em outubro. A maior queda da série histórica.

No cenário microeconômico, o governo conseguiu grandes vitórias. Reformas e novos marcos regulatórios foram aprovados. A autonomia do Banco Central, reformas do mercado de crédito e de capitais, o novo marco regulatório do mercado de câmbio. A aprovação do regime de autorização para a construção de ferrovias e o marco regulatório da cabotagem..

Concessões de 13 rodovias, 22 aeroportos, uma ferrovia, sete linhas de transmissão, sistemas de água e esgoto de várias regiões. Os leilões foram concorridos com o pagamento de ágios e investimento expressivos. O leilão do 5G na telefonia celular movimentou R$ 46,7 bilhões dos quais R$ 42 bilhões a serem investidos em infraestrutura.

O ano de 2021 foi negativo do ponto de vista macroeconômico, com o rompimento do teto do gasto e perda de credibilidade do regime fiscal, porém, do ponto de vista microeconômico, o ano foi positivo, com a volta dos investimentos privados à economia.

O que esperar para 2022?

O ano de 2022 será desafiador. Nossa projeção para 2022 é de baixo crescimento do PIB, diante da elevação da taxa de juros para combater o processo inflacionário. A mudança do teto do gasto gera desconfiança quanto à manutenção do processo de consolidação fiscal.

Projetamos desaceleração da inflação no ano diante do aumento da Selic para um terreno significativamente contracionista, visando ancorar as expectativas de inflação para o horizonte de 2023 em diante.

A importante exceção é o setor de serviços. A diminuição das medidas de restrição à mobilidade urbana e de isolamento social deverá manter a demanda por serviços em crescimento. Entretanto, o cenário para atividade é de crescimento fraco no quarto trimestre de 2021 e início de 2022 e o consumo das famílias deverá ser limitado pelo elevado endividamento.

Com a inflação em alta, o Brasil terá, provavelmente, a maior taxa de juros entre os emergentes. Projetamos que a Selic chegue a 11,75% ao final do primeiro trimestre de 2022. Esse elevado diferencial de juros deve ser um vetor para apreciação do real. Entretanto, avaliamos que será um ano com muita volatilidade e aumento dos prêmios de risco. Projetamos uma taxa de câmbio em R$ 5,70/US$ 1,00.

Do lado positivo, vemos sinais de crescimento da economia mundial, o que ajuda as exportações brasileiras, expectativa de boas safras, a existência de um elevado caixa nos Estados, que poderá gerar investimento, o Auxílio Brasil, e volta dos investimentos privados com os leilões de concessões e privatizações, são fatores de crescimento da economia.

O arrefecimento da pandemia deverá ser o principal driver de crescimento. A normalização de setores que ainda estão muito abaixo do nível pre-pandemia implicaria em um avanço de, aproximadamente, 3% do setor serviços. O comportamento da variante Ômicron será um importante fator de risco.

A inflação deverá desacelerar para 5,3% em 2022. Nossa projeção aponta para crescimento do PIB de 0,6% sustentado pelos avanços do setor de serviços, investimentos e agropecuária.

Fonte: https://exame.com/bussola/o-que-aprendemos-com-a-economia-em-2021-e-o-que-esperar-do-futuro/

O nível de endividamento médio das famílias brasileiras em 2021 foi o maior em 11 anos. É o que aponta a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), divulgada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). Segundo o levantamento, o último ano apresentou recorde do total de endividados, registrando uma média de 70,9% das famílias brasileiras, enquanto dezembro alcançou o patamar máximo histórico para os meses consecutivos, 76,3% do total de famílias. A taxa de incremento de famílias com dívidas também foi a maior já observada, revelando que as famílias recorreram mais ao crédito para sustentar o consumo.

Na comparação com 2020, das cinco regiões do País, apenas o Centro-Oeste apresentou queda do índice, 0,3 ponto percentual. O Norte registrou estabilidade, e o Sudeste se destacou com aumento de 5,9 p.p., seguido pelo Sul (+5,5 p.p.) e o Nordeste (+4,5 p.p.). Contudo, considerando o total de endividados, o Sul contou com o maior percentual, aproximando-se de 82%. Já na avaliação por faixa de renda, o endividamento médio das famílias com até 10 salários mínimos mensais aumentou 4,3 p.p., chegando a históricos 72,1% do total. Na faixa de renda superior, acima de 10 salários mínimos, o indicador aumentou ainda mais, 5,8 p.p., e fechou em 66,0%.

O presidente da CNC, José Roberto Tadros, avalia que, entre as famílias com rendimentos acima de 10 salários mínimos, a demanda represada, em especial pelo consumo de serviços, fez o endividamento aumentar ainda mais expressivamente, em especial no cartão de crédito. “O processo de imunização da população possibilitou a flexibilização da pandemia, refletindo no aumento da circulação de pessoas nas áreas comerciais ao longo do ano, o que respondeu à retomada do consumo, principalmente de serviços”, observa.

Inadimplência teve queda

No caminho oposto dos indicadores de endividamento, no último ano, os números de inadimplência apresentaram queda. De acordo com a pesquisa, o percentual médio de famílias com contas e/ou dívidas em atraso diminuiu 0,3 p.p. na comparação com 2020, chegando a 25,2%. Após iniciar 2021 em patamar superior ao observado no fim do ano anterior, o percentual mensal teve redução até maio, mas passou a apresentar tendência de alta desde então, alcançando 26,2% em dezembro e ficando acima da média anual.

O percentual de famílias que declararam não ter condições de pagar suas contas e/ou dívidas em atraso e que, portanto, devem permanecer inadimplentes também contou com uma redução na comparação com 2020, 0,6 p.p., totalizando 10,5% dos lares no País. Os números indicam que essa parcela de consumidores apresentou movimentos diferentes ao longo do ano. Enquanto, no primeiro semestre, o indicador de inadimplência recorrente oscilou entre baixa e alta, a partir de julho passou a registrar tendência de queda, encerrando o ano em 10% do total de famílias, abaixo da média anual.

A economista da CNC responsável pela pesquisa, Izis Ferreira, avalia que os números indicam que, ainda que em condições financeiras mais acirradas, os consumidores conseguiram quitar os compromissos financeiros e evitaram incremento da inadimplência até o fim do terceiro trimestre. Nos últimos três meses do ano, no entanto, o indicador de contas em atraso acirrou-se, já indicando tendência de alta para o início de 2022. “Os consumidores seguirão enfrentando os mesmos desafios financeiros da segunda metade de 2021, principalmente inflação, juros elevados e mercado de trabalho formal ainda frágil. Soma-se a isso o vencimento de despesas típicas do primeiro trimestre, que deverá apertar ainda mais os orçamentos domésticos neste período”, estima.

Fonte: https://www.poder360.com.br/economia/brasil-encerrou-2021-com-recorde-de-endividados-diz-cnc/

Artur Grynbaum / O Boticário / Linkedin / 11.jan.2022

Todas as tendências de varejo têm um ponto em comum: o consumidor está no centro. Essa é a condição fundamental para construirmos o futuro. Quando analiso nossas estratégias no Grupo Boticário e os movimentos de outras varejistas, observo três desafios protagonizando as decisões.

O primeiro é a logística: as vendas no e-commerce crescem quando os prazos de entrega diminuem. No último ano, reduzimos em dois dias a média do tempo de entrega. Mas ainda queremos ser mais rápidos, principalmente fora dos grandes centros urbanos.

O segundo é a aceleração digital: a tecnologia e o negócio precisam trabalhar em sinergia, a favor do consumidor. Aqui no GB, a área de tecnologia deixou de existir como departamento isolado. Mais de mil profissionais agora atendem todas as marcas e canais da empresa, integrados às áreas de negócio.

O terceiro é a sustentabilidade: assim como o consumidor, os pilares ESG devem ocupar o centro da estratégia. Mesmo tendo essa premissa há 44 anos, ainda temos desafios no GB. Por conta disso, assumimos 16 compromissos socioambientais para colocarmos em prática até 2030: dez endereçam temas de sustentabilidade e seis de diversidade.

Algumas tendências traduzem comportamentos recentes dos consumidores, outras indicam urgências antigas da sociedade. Em todos os casos, elas nos levam à adaptação, evolução e revolução.

#GrupoBoticário #Varejo #Logística #ESG

A defasagem na tabela do IRPF (Imposto de Renda da Pessoa Física) fará a Receita Federal cobrar da população no próximo ano R$ 149 bilhões acima do que seria devido caso os números fossem reajustados integralmente pela inflação desde 1996.

Foi no segundo ano do governo Fernando Henrique Cardoso (PSDB) que a atualização anual deixou de ser feita. A Unafisco (Associação Nacional dos Auditores Fiscais da Receita Federal), autora do levantamento, calcula ser necessário promover uma correção da tabela a partir daquele ano.
Com isso, a defasagem da tabela afetará, em 2022, em especial 15,1 milhões de pessoas de menor renda. Essa parcela da população poderia estar livre da tributação caso a faixa salarial tivesse sido atualizada.

Após a gestão tucana, a correção passou a ser feita de maneira inconstante, como em 2002 e, nos governos do PT, entre 2005 e 2015 -último ano em que houve reajuste.
A defasagem acumulada no período passa de 130% em toda a tabela, segundo a Unafisco.

O presidente Jair Bolsonaro (PL) prometeu na campanha elevar a faixa de isenção para R$ 5.000. Porém, disse depois que não seria possível aplicá-la.

A tabela não foi corrigida nenhuma vez na atual gestão. Procurado, o Ministério da Economia não se posicionou.

Essa situação penaliza mais quem ganha menos, de acordo com a Unafisco. “Quem tem renda mais baixa vai pagar um imposto que não deveria estar pagando”, disse Mauro Silva, presidente da entidade.

Hoje, por exemplo, a tabela do IR da pessoa física concede isenção a quem ganha até R$ 1.903,98 por mês. Essa faixa abrange 9,1 milhões de pessoas, segundo os auditores.

Caso aplicada a correção defendida pela Unafisco, a faixa salarial isenta subiria para R$ 4.469,02, um crescimento de 134%. A medida isentaria 24,2 milhões de contribuintes.

Tathiane Piscitelli, professora de finanças públicas e tributação da FGV (Fundação Getulio Vargas), afirmou que a tabela do IR está muito defasada, o que, segundo ela, prejudica em particular as classes mais baixas.

“A tabela não reflete a capacidade econômica dos contribuintes, e isso é um problema especialmente para a população mais pobre, pois, nesse período em que não houve a correção, houve inflação e defasagem da moeda”, disse Piscitelli.

“Isso faz com que o salário líquido e a disponibilidade de recursos sejam reduzidos. Então essa [correção] seria uma medida importante para gerar justiça tributária”, afirmou.

A falta de correção prejudica outras classes também.

Hoje, por exemplo, quem ganha acima de R$ 4.664,69 precisa pagar a alíquota máxima de 27,5% sobre todo o valor que excede esse salário. Com a correção, só ficaria sujeito ao teto da cobrança quem ganha acima de R$ 10.948,96.

Piscitelli, porém, vê necessidade de mudanças ainda mais profundas na tabela para que os mais os pobres paguem menos impostos e os ricos, mais. Essa lógica atende ao princípio da progressividade.

Dessa forma, a professora defende alíquotas mais altas do que o teto atual de 27,5% sobre os maiores salários.

“A gente deveria cogitar a criação de alíquotas maiores para altas rendas, para imprimir algum grau de progressividade, que é uma demanda constitucional que fica prejudicada pelo fato de a gente ter isenção de dividendos”, disse.

O cálculo da Unafisco sobre a defasagem é feito após o projeto do governo que alteraria o IR ter travado no Senado.

A proposta contém a correção da tabela. No entanto, por causa de diversas resistências, o relator, senador Angelo Coronel (PSD-BA), anunciou que o texto será arquivado.

Mesmo no projeto, a correção proposta pelo governo ficaria em patamar aquém do defendido pela Unafisco. O texto aprovado pela Câmara e abandonado pelos senadores tinha reajustes que variavam de 13,2% a 31,3%, a depender da faixa salarial.

O projeto também daria um passo na direção da tributação sobre classes mais altas ao implementar a taxação de dividendos. Trata-se de parte do lucro da empresa transferida aos donos ou acionistas.

Porém, esse ponto recebeu diferentes flexibilizações, como as que beneficiaram micro e pequenas empresas, empresas que distribuem dividendos dentro de um grupo econômico e outras mudanças.

Na visão de Silva, da Unafisco, a versão final do projeto tinha como único ponto positivo a correção da tabela da pessoa física. “Até a parte da taxação de dividendos [que seria benéfica] tinha tantas exceções que manteria grande parte das injustiças de hoje”, afirmou.

Com o texto dado como morto, o senador Angelo Coronel disse que planeja apresentar uma proposta separada para corrigir a tabela.

O congressista afirmou que ainda pode apresentar o projeto neste ano, mas que o mais provável é que o texto não tenha tempo de ser discutido em 2021 e fique para 2022.

“Já falei com o presidente [do Senado, Rodrigo] Pacheco [(PSD-MG)]. O mais provável é que seja apreciado só no ano que vem. Mesmo assim, se for aprovada, [a correção] valeria para o ano todo”, disse o senador.

Fonte: https://www.em.com.br/app/noticia/economia/2021/12/13/internas_economia,1330719/imposto-de-renda-defasado-tira-r-149-bi-da-populacao-em-2022.shtml
Na última quarta-feira, 22, o Ministério da Economia divulgou o calendário de datas e feriados de 2022. De acordo com esse calendário, o próximo ano terá apenas um feriado prolongado, que será o da Semana Santa, no dia 15 de abril, que cairá numa sexta-feira.

Ao todo, serão 14 feriados nacionais ou facultativos, sem contar com os feriados nacionais e municipais, que variam de acordo com a região. A portaria destacou ainda que os feriados declarados em lei estadual ou municipal de que tratam os incisos II e III do art. 1º e do art. 2º da Lei nº 9.093, de 12 de setembro de 1995, serão observados pelas repartições da Administração Pública federal direta, autárquica e fundacional, nas respectivas localidades.

Confira, a seguir, a lista de feriados :

– 1º de janeiro, sábado, Confraternização Universal (feriado nacional);

– 1º de março, terça-feira, Carnaval

– 15 de abril, Sexta-Feira Santa (feriado nacional);

–  21 de abril, quinta-feira, Tiradentes (feriado nacional);

– 1º de maio, domingo, Dia Mundial do Trabalho (feriado nacional);

– 16 de junho, quinta-feira, Corpus Christi;

– 7 de setembro, quarta-feira, Independência do Brasil (feriado nacional);

– 8 de setembro  — quinta  feira –  Padroeira de Curitiba -Feriado Municipal

– 12 de outubro, quarta-feira, Nossa Senhora Aparecida (feriado nacional);

– 2 de novembro, quarta-feira, Finados (feriado nacional);

– 15 de novembro, terça-feira, Proclamação da República (feriado nacional);

– 25 de dezembro, domingo, Natal (feriado nacional).

Fonte: https://oglobo.globo.com/brasil/2022-tera-apenas-um-feriado-prolongado-confira-calendario-de-folgas-do-ano-25332998

O novo Refis tem como o objetivo de viabilizar a recuperação de empresas prejudicadas pela pandemia da Covid-19.

Os créditos tributários de ICM, ICMS e ITCMD decorrentes de fatos geradores ocorridos até 31 de julho de 2021, constituídos ou não, inscritos ou não em dívida ativa, poderão ser pagos em parcela única com redução de 80% na multa e nos juros; em até 60 parcelas mensais, iguais e sucessivas, com redução de 70% na multa e nos juros; em até 120 parcelas mensais com redução de 60% na multa e nos juros; e em até 180 parcelas mensais com redução de 50% na multa e nos juros.

Os parcelamentos também poderão ser quitados parcialmente com até 95% do valor, mediante Regime Especial de Acordo Direto com Precatórios, sendo realizados em até 60 meses.

Para as dívidas não tributárias, as reduções ocorrem somente sobre os encargos moratórios, e são de 80% para pagamento em parcela única, 70% nos parcelamentos em até 60 meses e, por fim, de 60% caso o contribuinte opte pelo parcelamento em até 120 parcelas. Na liquidação das parcelas serão aplicados juros equivalentes à taxa referencial da Selic, acumulada mensalmente e aplicada sobre os valores do principal e da multa constantes na parcela.

O valor de cada parcela não poderá ser inferior a 5 UPF/PR (em média de R$ 500).

A adesão ao parcelamento implica reconhecimento dos créditos tributários nele incluídos, ficando condicionada à desistência de eventuais ações ou embargos à execução fiscal, com renúncia ao direito sobre o qual se fundam nos autos judiciais respectivos, e da desistência de eventuais impugnações, defesas e recursos apresentados no âmbito administrativo. (AEN).

Fonte: https://www.legisweb.com.br/noticia/?id=26324